Vous avez un jour rêvé de créer votre entreprise, mais la gestion de vos finances vous a semblé aussi complexe qu’une usine à gaz ? Ces principes financiers pour construire un avenir financier sécurisé sont nés de mes 40 ans passés à redresser des défis industriels, à vendre en Europe et en Afrique des articles scolaires fabriqués en Tunisie et à investir dans des startups. Découvrez 20 règles éprouvées, façonnées par des succès, des erreurs et une certitude : la survie d’une PME se joue avant tout dans le contrôle de son trésor de guerre.
- Bâtir sa forteresse financière : plus qu’une ambition, une nécessité pour l’entrepreneur
- Les fondations : maîtriser son budget et construire son épargne
- La gestion de la dette : un levier de croissance ou un fardeau ?
- La vision à long terme : définir ses objectifs pour donner un sens à ses efforts
- L’investissement : le moteur pour faire fructifier son patrimoine
- La discipline et la psychologie : les piliers de la réussite sur le long terme
- Au-delà des chiffres : une philosophie pour une prospérité durable
- Votre feuille de route vers la liberté financière
Bâtir sa forteresse financière : plus qu’une ambition, une nécessité pour l’entrepreneur
À 25 ans, j’ai lancé ma première entreprise dans le secteur de la fabrication. Malgré une croissance rapide, une mauvaise gestion de la trésorerie a failli tout compromettre. Cette expérience m’a appris une leçon cruciale : la maîtrise de l’argent n’est pas une question de schémas complexes, mais d’adhésion à des principes financiers solides.
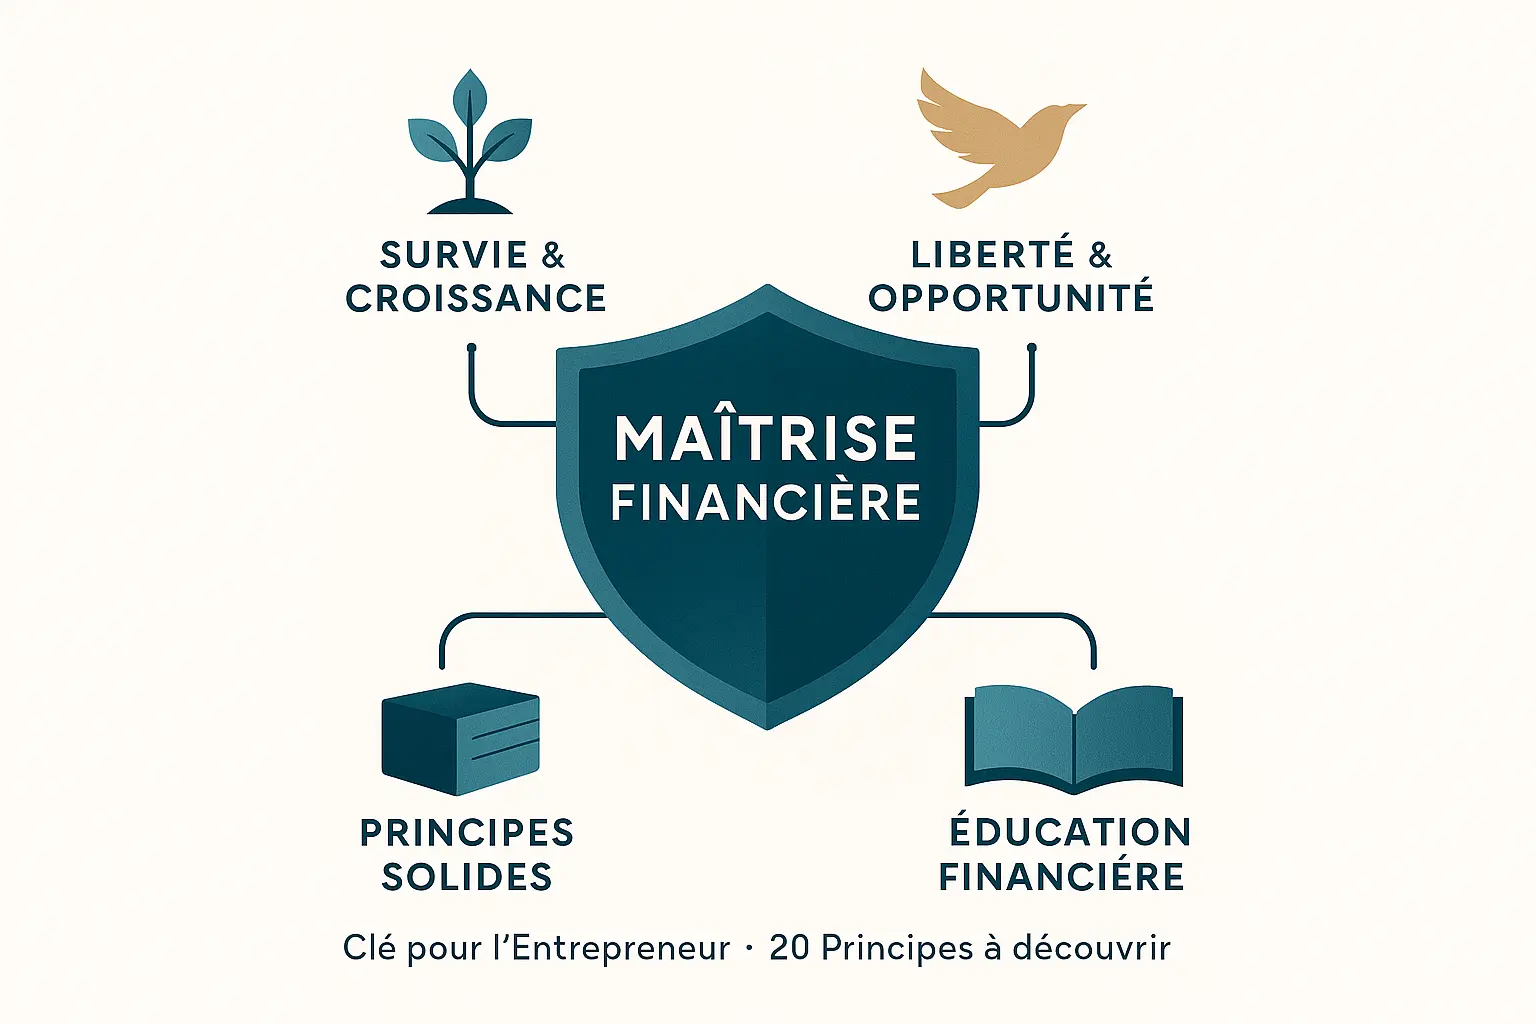
Pour un entrepreneur, ces règles ne sont pas seulement utiles pour sa sécurité personnelle. Elles sont vitales pour la survie et l’expansion de son projet. L’argent est un outil fondamental pour la liberté et les opportunités, mais son bon usage détermine la pérennité de l’entreprise.
Dans cet article, je vous propose un guide pratique en 20 principes financiers éprouvés pour prendre le contrôle de vos finances. Regroupés en grandes étapes, ces fondamentaux vous permettront de construire un avenir financier sûr, tout en renforçant la stabilité de votre activité.
Nous explorerons comment optimiser votre gestion de trésorerie, maîtriser vos dépenses, structurer vos investissements et planifier votre succession. Ces principes financiers ne sont pas des théories abstraites. Ce sont des leçons tirées de plus de 40 ans d’expérience dans l’industrie et le commerce, forgées à travers plusieurs créations d’entreprises, réussies ou transformées en précieuses leçons.
Les fondations : maîtriser son budget et construire son épargne
Principe 1 : Dépenser systématiquement moins que ce que l’on gagne
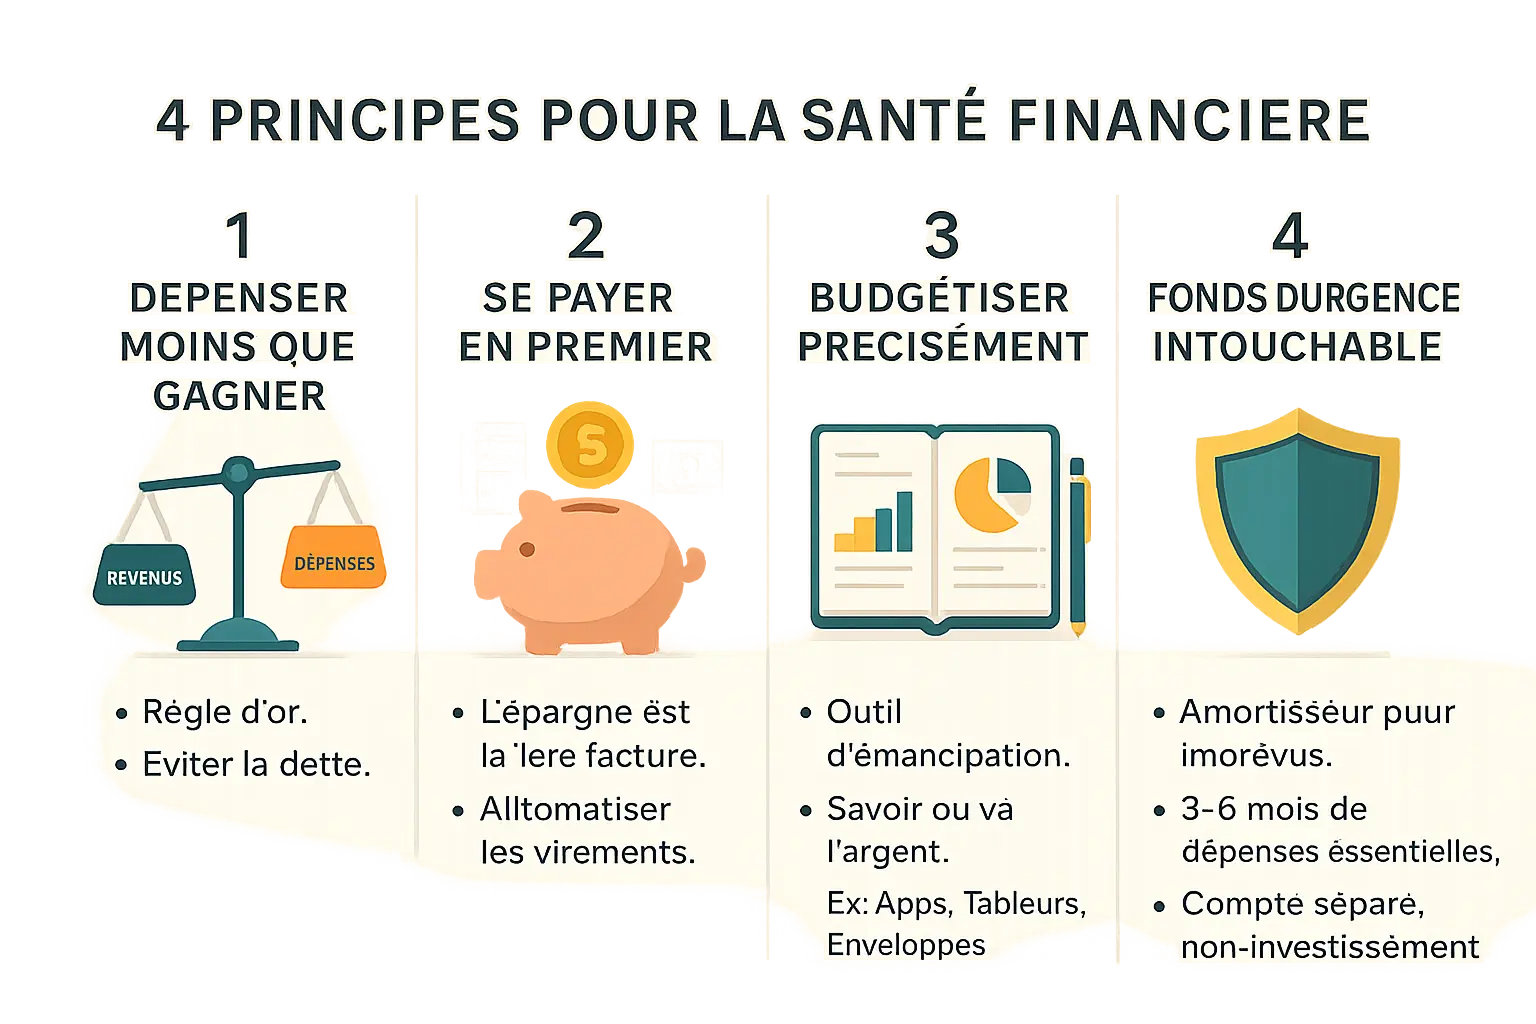
À 25 ans, j’ai lancé ma première entreprise. Dès le départ, une règle s’est imposée : ne jamais dépenser plus que ce que génère le chiffre d’affaires. Une boutique physique ne peut fonctionner si les frais fixes (loyer, salaires, fournisseurs) dépassent les recettes. C’est pareil pour votre compte personnel.
Imaginez un seau percé : si vous y versez de l’eau sans colmater les trous, il ne se remplira jamais. Vos revenus sont l’eau, vos dépenses excédentaires sont les trous. Résultat ? La dette s’accumule, étouffant vos projets. J’ai vu un associé perdre 15% de son bénéfice annuel en frais bancaires par manque de suivi. Un simple tableau de suivi mensuel aurait économisé 4 000€ en intérêts.
Principe 2 : Se payer en premier, avant toute autre dépense
En 2005, après la vente de mon entreprise, j’ai appris une leçon cruciale : l’épargne ne doit pas être une pensée tardive. Je transférais systématiquement 20% vers un compte bloqué. Ce réflexe est devenu une habitude.
Concrètement, programmez un virement automatique vers votre épargne dès réception de vos revenus. Traitez cette somme comme une « facture prioritaire ». Exemple : 300€ sur 3 000€ mensuels représentent 36 000€ épargnés en 10 ans. Cela m’a permis, en 2024, d’investir dans une startup technologique sans solliciter de prêt.
Principe 3 : Établir et suivre un budget précis
Beaucoup d’entrepreneurs sous-estiment leurs dépenses. Un budget n’est pas une camisole de force, mais une carte routière. Sans elle, vous vous perdez dans les dépenses imprévues. J’ai vu un artisan peintre de mes connaissances perdre 20% de son chiffre d’affaires en frais cachés de déplacement en 6 mois.
Outils simples pour démarrer :
- Applications comme Bankin’ ou Linxo pour visualiser vos flux.
- Un tableur Excel ou Google Sheets pour catégoriser vos dépenses.
- La méthode des enveloppes pour répartir des espèces par rubrique.
Principe 4 : Constituer un fonds d’urgence intouchable
En 2020, la crise a frappé mes partenaires en exportation. Ceux avec un fonds d’urgence (3 à 6 mois de dépenses) ont traversé la tempête. Les autres ont dû vendre des actifs à perte.
Ce fonds doit être accessible rapidement sur un compte séparé. Pour un entrepreneur :
- Évaluer ses charges fixes.
- Épargner 4 500€ à 9 000€ sur un compte à accès facile.
- L’utiliser uniquement en cas de besoin réel (panne d’équipement, arrêt de travail).
Un client, menuisier indépendant, a évité la faillite en 2022 grâce à 7 000€ économisés. Cela lui a permis de maintenir les paiements fournisseurs pendant un mois de ralentissement économique.
La gestion de la dette : un levier de croissance ou un fardeau ?
Principe 5 : Éviter et éliminer la « mauvaise » dette
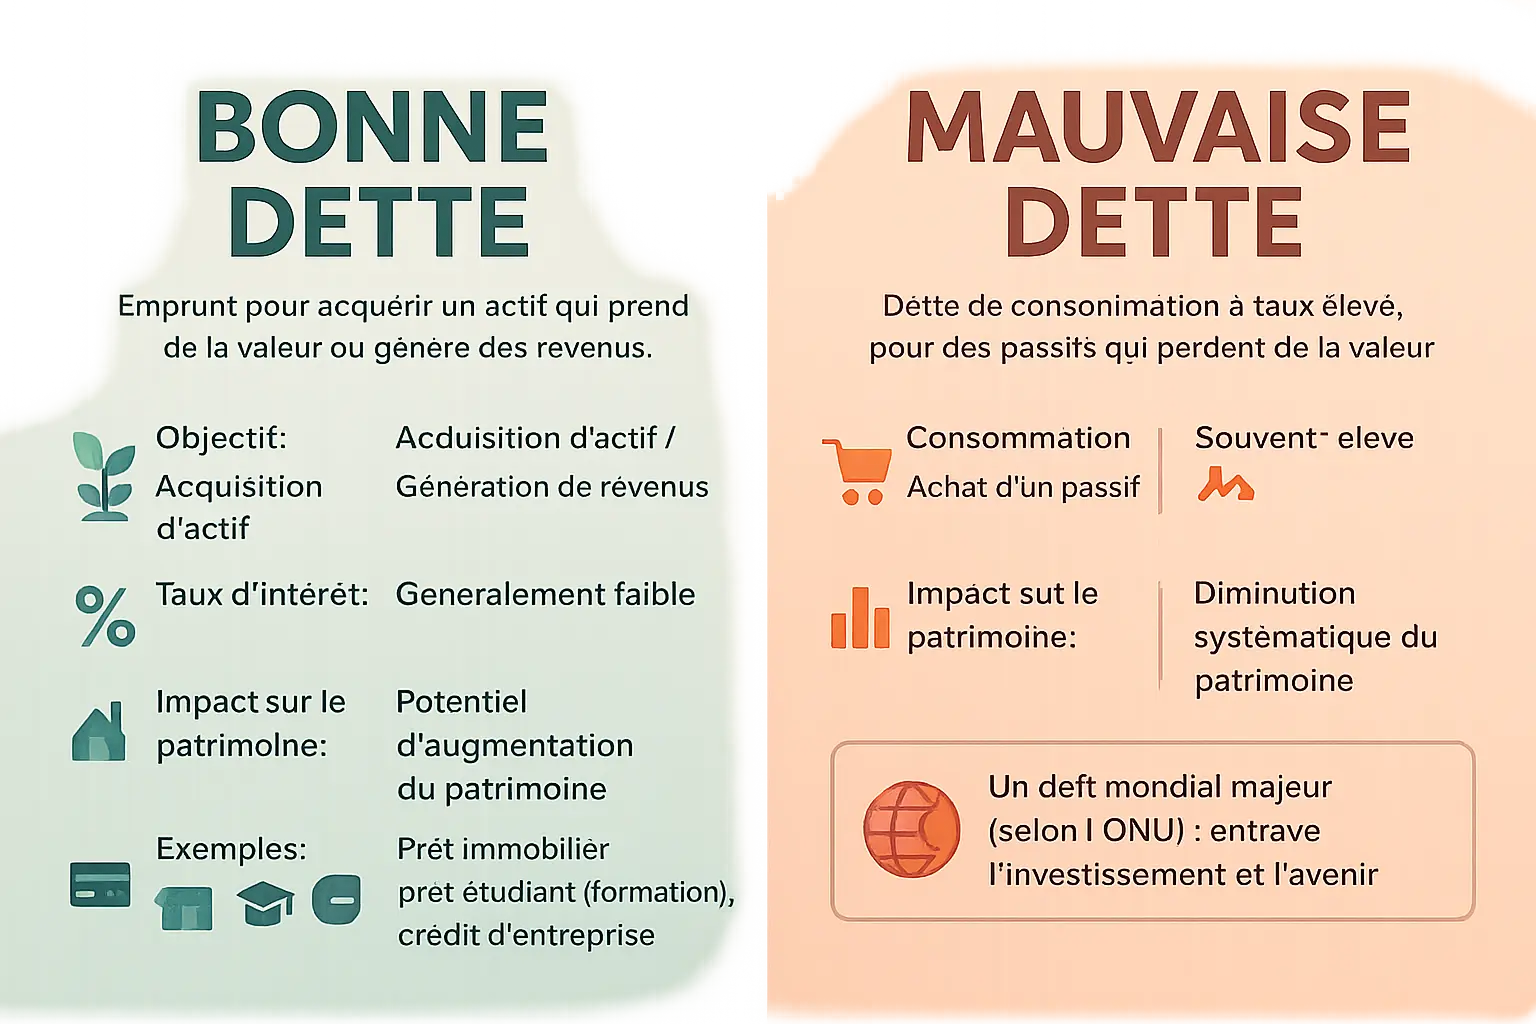
À 25 ans, j’ai lancé ma première entreprise. Jamais je n’aurais imaginé que le plus gros risque viendrait d’un excès de prêts à la consommation. La « mauvaise dette » se reconnaît à trois critères : taux d’intérêt élevé, absence de valeur résiduelle, et usage non productif. Cartes de crédit à 18 %, crédits renouvelables ou découverts bancaires pour des vacances ou des gadgets – voilà pourquoi 1,7 milliard de personnes dans le monde luttent contre un défi mondial majeur.
Imaginez un entrepreneur tunisien qui achète une voiture neuve à crédit. À 8 % d’intérêt, ce passif perd 25 % de sa valeur en 3 ans. En 2005, j’ai vu un collègue fondateur vendre son entreprise pour 200 000 DT, mais coincé par des dettes personnelles, il n’a touché que 90 000 DT. Ce n’est pas un cas isolé : 43 % des faillites professionnelles en France en 2023 ont été causées par un endettement privé excessif.
Principe 6 : Utiliser la « bonne » dette avec sagesse
En 2006, j’ai cofondé une entreprise d’articles de bureau. Le prêt bancaire à 4,5 % nous a permis de doubler notre capacité de production. En cinq ans, cet investissement a généré un retour sur capital de 320 %. La « bonne dette » respecte trois lois économiques : faible coût, acquisition d’actifs productifs, et capacité à générer des flux de trésorerie.
| Caractéristique | Bonne Dette | Mauvaise Dette |
|---|---|---|
| Objectif | Acquisition d’un actif générant des revenus | Consommation d’un passif dépréciatif |
| Taux d’intérêt | Généralement inférieur à 5 % | Fréquemment supérieur à 10 % |
| Impact patrimonial | Création de valeur sur 5-10 ans | Destruction de capital immédiate |
| Exemples concrets | Prêt immobilier, crédit entreprise, diplôme qualifiant | Crédit renouvelable, découvert, voyages |
En 2024, j’ai investi dans une startup technologique. Nous avons obtenu un crédit à taux préférentiel pour développer un logiciel de netlinking. Contrairement aux crédits renouvelables, ce choix stratégique vise à doubler le chiffre d’affaires en deux ans. La dette n’est pas l’ennemi – c’est l’outil entre les mains de qui sait s’en servir.
La vision à long terme : définir ses objectifs pour donner un sens à ses efforts
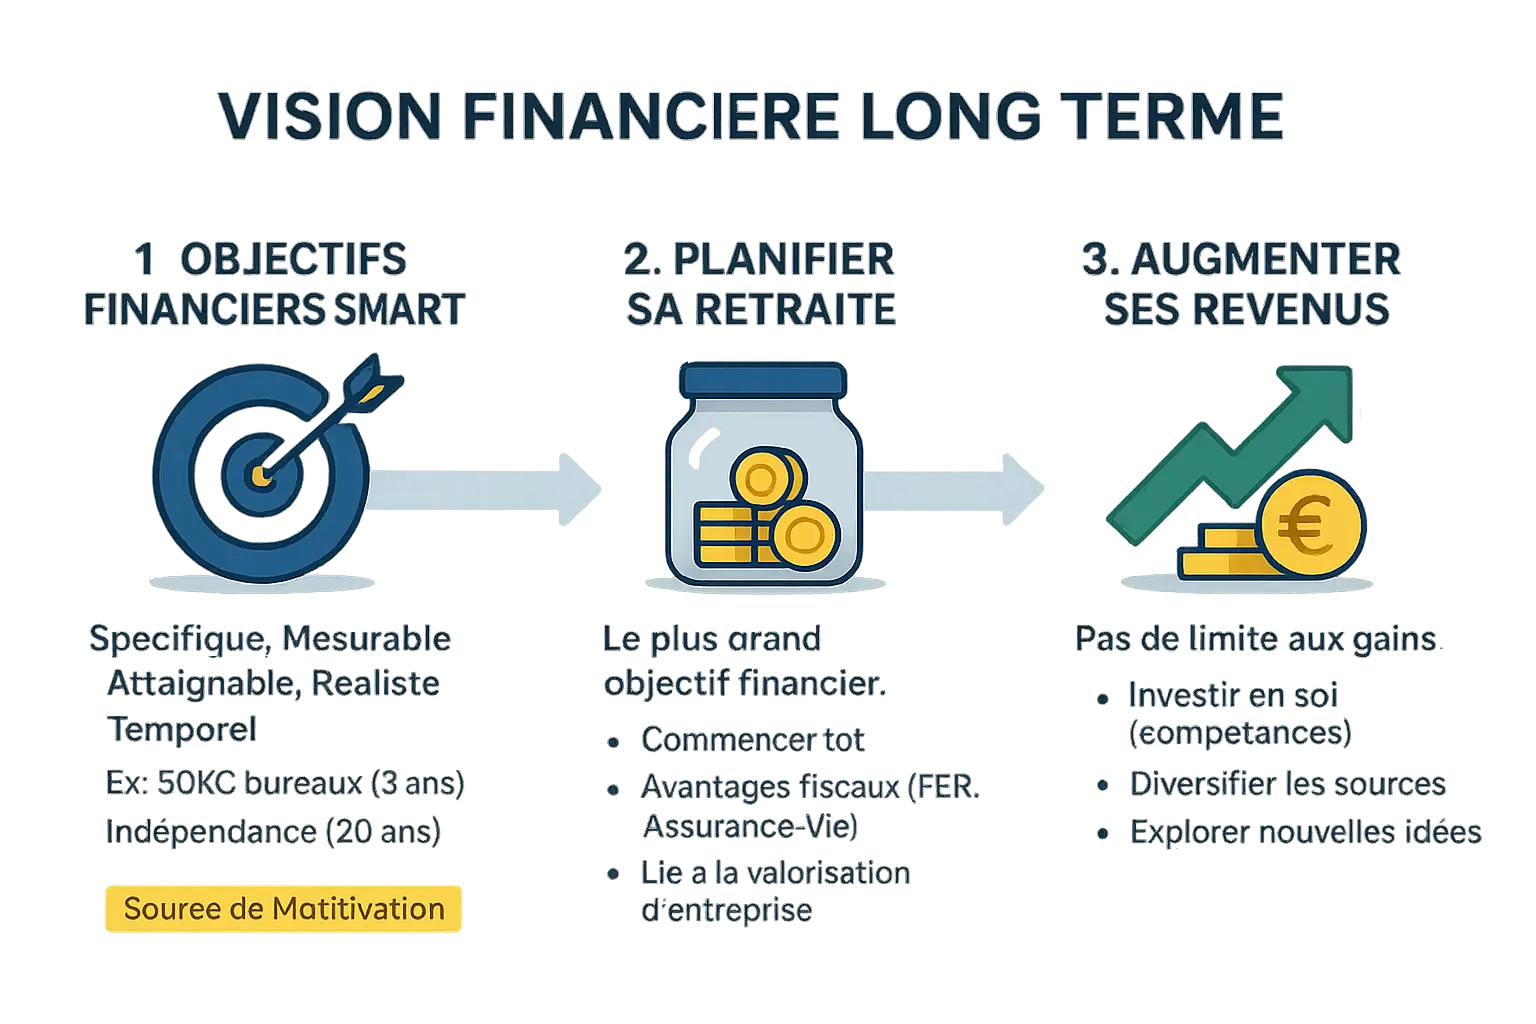
Principe 7 : Définir des objectifs financiers clairs et mesurables
À 25 ans, j’ai lancé ma première entreprise dans la fabrication. Quelques années plus tard, cette société a été reprise par le leader tunisien du plastique scolaire. Cette réussite s’appuie sur des objectifs clairs.
La méthode SMART structure les ambitions. Un objectif comme « Atteindre 50 000 € d’épargne en 3 ans » est spécifique, mesurable et temporellement défini. Un jeune entrepreneur que j’ai mentoré a doublé son CA en 18 mois grâce à un objectif SMART pour son e-commerce. La clé ? Décomposer les objectifs en jalons trimestriels.
Principe 8 : Planifier activement sa retraite
Quand j’ai co-fondé une entreprise tunisienne, je n’imaginais pas que ma retraite dépendrait de la valorisation de mon capital. En France, le PER ou l’Assurance-Vie offrent des avantages fiscaux. Un artisan que j’ai accompagné a généré un complément de retraite équivalent à 60 % de son revenu en versant 10 % de son bénéfice annuel dans un PER.
Pour les entrepreneurs individuels, la retraite se construit avec la valeur de l’entreprise. Un client B2B a intégré une clause de rachat progressif dans son statut juridique pour sécuriser ses revenus futurs.
Principe 9 : Se concentrer sur l’augmentation de ses revenus
À 67 ans, j’ai investi en 2024 dans une startup technologique. Mon principe ? Le plafond des économies est limité, mais le potentiel de revenus est infini. Les entrepreneurs doivent multiplier les sources de revenus. Le site chercher des idées de revenus complémentaires propose 30 modèles accessibles.
Après la vente de ma première entreprise, j’ai placé 30 % du capital dans des SCPI. Ces investissements génèrent aujourd’hui un flux passif régulier. Un restaurateur que j’ai coaché a créé un programme d’abonnement pour ses recettes exclusives, ajoutant 2 500 € mensuels à ses revenus.
L’investissement : le moteur pour faire fructifier son patrimoine
Principe 10 : Investir le plus tôt et le plus régulièrement possible
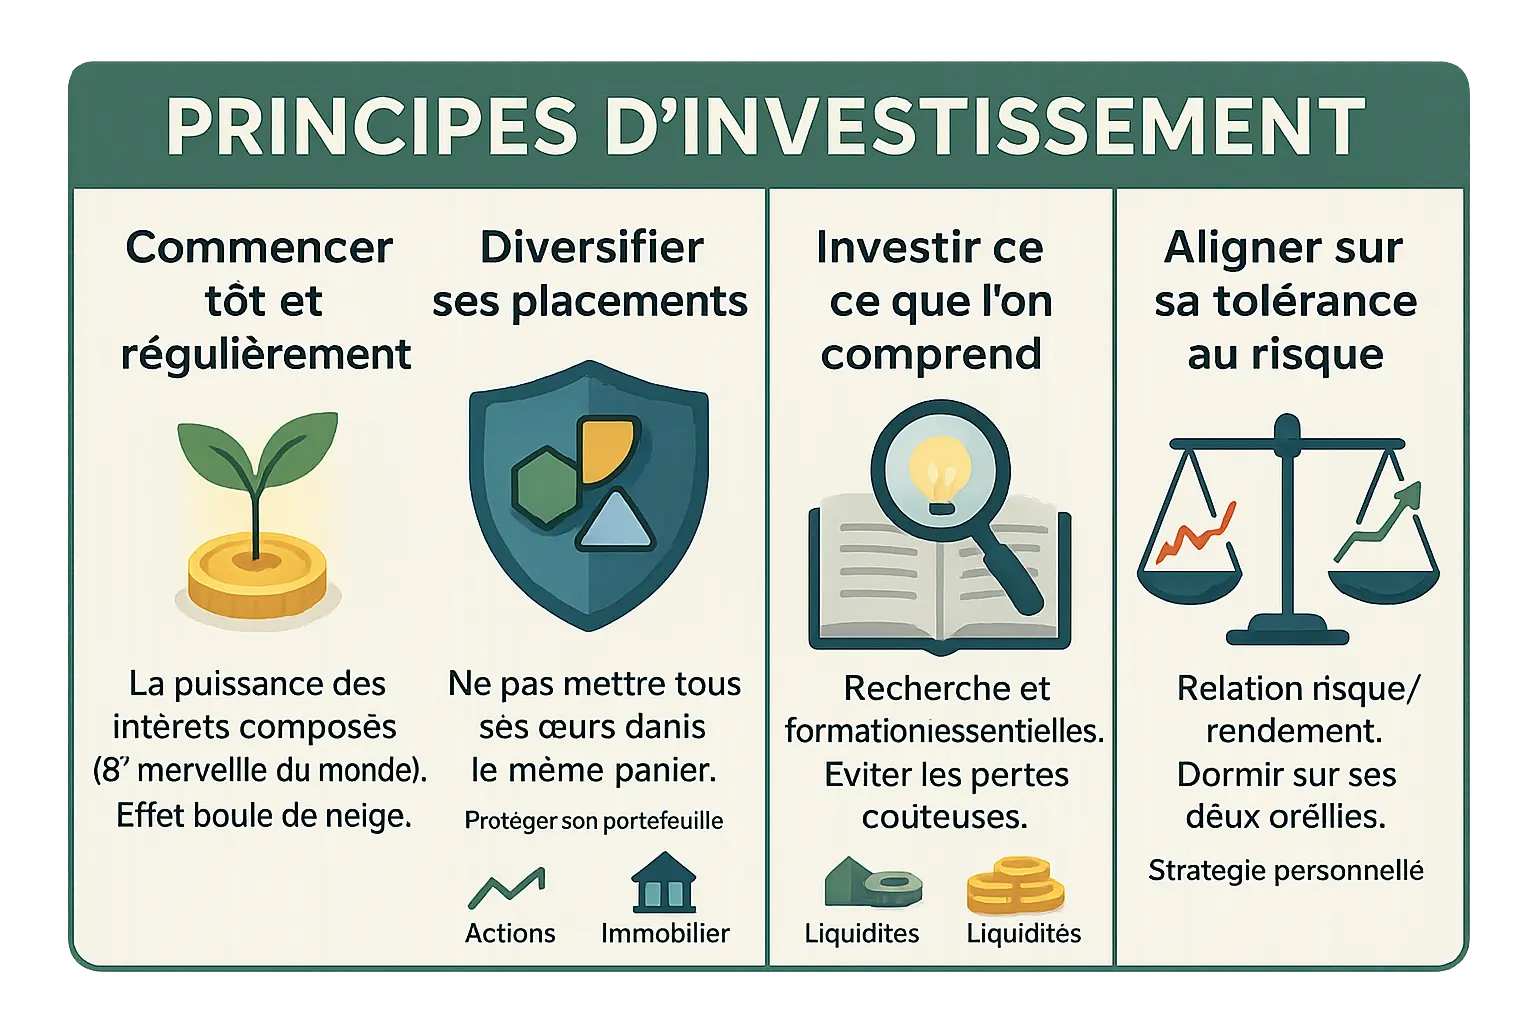
À 28 ans, j’ai compris que le temps est l’allié ultime de tout investisseur. En commençant à 23 ans avec 100€ mensuels, mon capital aurait été 2,5 fois plus élevé aujourd’hui grâce à l’intérêt composé. Même des sommes modestes, réinvesties systématiquement, deviennent des forêts financières sur 30 ans.
Exemple : 100€ mensuels à 7% de rendement donnent 10 000€ en 10 ans, et 100 000€ en 30 ans. C’est l’effet boule de neige : plus vous commencez tôt, plus l’argent travaille pour vous. À 25 ans, j’ai revendu une entreprise manufacturière pour 5M€. J’aurais pu doubler cette somme en réinvestissant les gains pendant 20 ans supplémentaires.
Principe 11 : Diversifier ses investissements pour réduire le risque
En 2008, un associé a perdu 60% de son patrimoine en se concentrant sur l’immobilier. Depuis, je diversifie systématiquement :
- Les actions : croissance économique mais volatilité
- Les obligations : stabilité à rendement limité
- L’immobilier : mix sécurité et revenus locatifs
- Les liquidités : trésorerie pour saisir les opportunités
La diversification géographique compense les baisses régionales. En 2022, les marchés asiatiques ont contrebalancé les baisses européennes. Je vous invite à comprendre les différents actifs financiers pour bâtir un portefeuille équilibré. Mon expérience à l’export m’a appris à ne jamais dépendre d’un seul pays ou secteur.
Principe 12 : Ne jamais investir dans ce que l’on ne comprend pas
En 2024, j’ai investi dans une startup spécialisée en netlinking après 18 mois d’analyse. Contrairement à un ami qui a perdu 40 000€ en spéculant sur la blockchain sans la comprendre. Mes années à exporter des fournitures de bureau m’ont appris qu’une décision éclairée vaut mieux qu’une spéculation hasardeuse.
Avant d’acheter un actif, je pose toujours trois questions : Comment génère-t-il des revenus ? Quels événements pourraient faire chuter sa valeur ? Existe-t-il des concurrents plus solides ? En 2024, notre pivot dans le logiciel de gestion pour PME a évité un échec grâce à ces vérifications préalables.
Principe 13 : Aligner ses investissements sur sa tolérance au risque
À 25 ans, j’aurais vendu mes parts à la première baisse de 10%. Aujourd’hui, je sais dormir sur mes deux oreilles même avec 30% de volatilité annuelle. Votre stratégie doit refléter votre âge, vos revenus stables et votre capacité à supporter les chutes. Découvrez des stratégies d’investissement adaptées à votre profil.
Évaluez-vous : accepteriez-vous une perte de 20% cette année pour un gain de 50% en 5 ans avec des revenus stables ? À 67 ans, j’ai réduit mon exposition aux actions de 80% à 50%. L’adaptation est la clé. Mon expérience à la tête d’une entreprise exportatrice m’a appris à ajuster ma stratégie selon les marchés – un réflexe à avoir aussi dans la gestion de patrimoine.
La discipline et la psychologie : les piliers de la réussite sur le long terme
À 67 ans et après 40 ans dans l’industrie, j’ai appris que la réussite financière dépend davantage de la psychologie que des chiffres. Mes deux premières entreprises m’ont appris à résister aux tentations immédiates. Voyons ensemble comment ces principes peuvent transformer votre avenir.
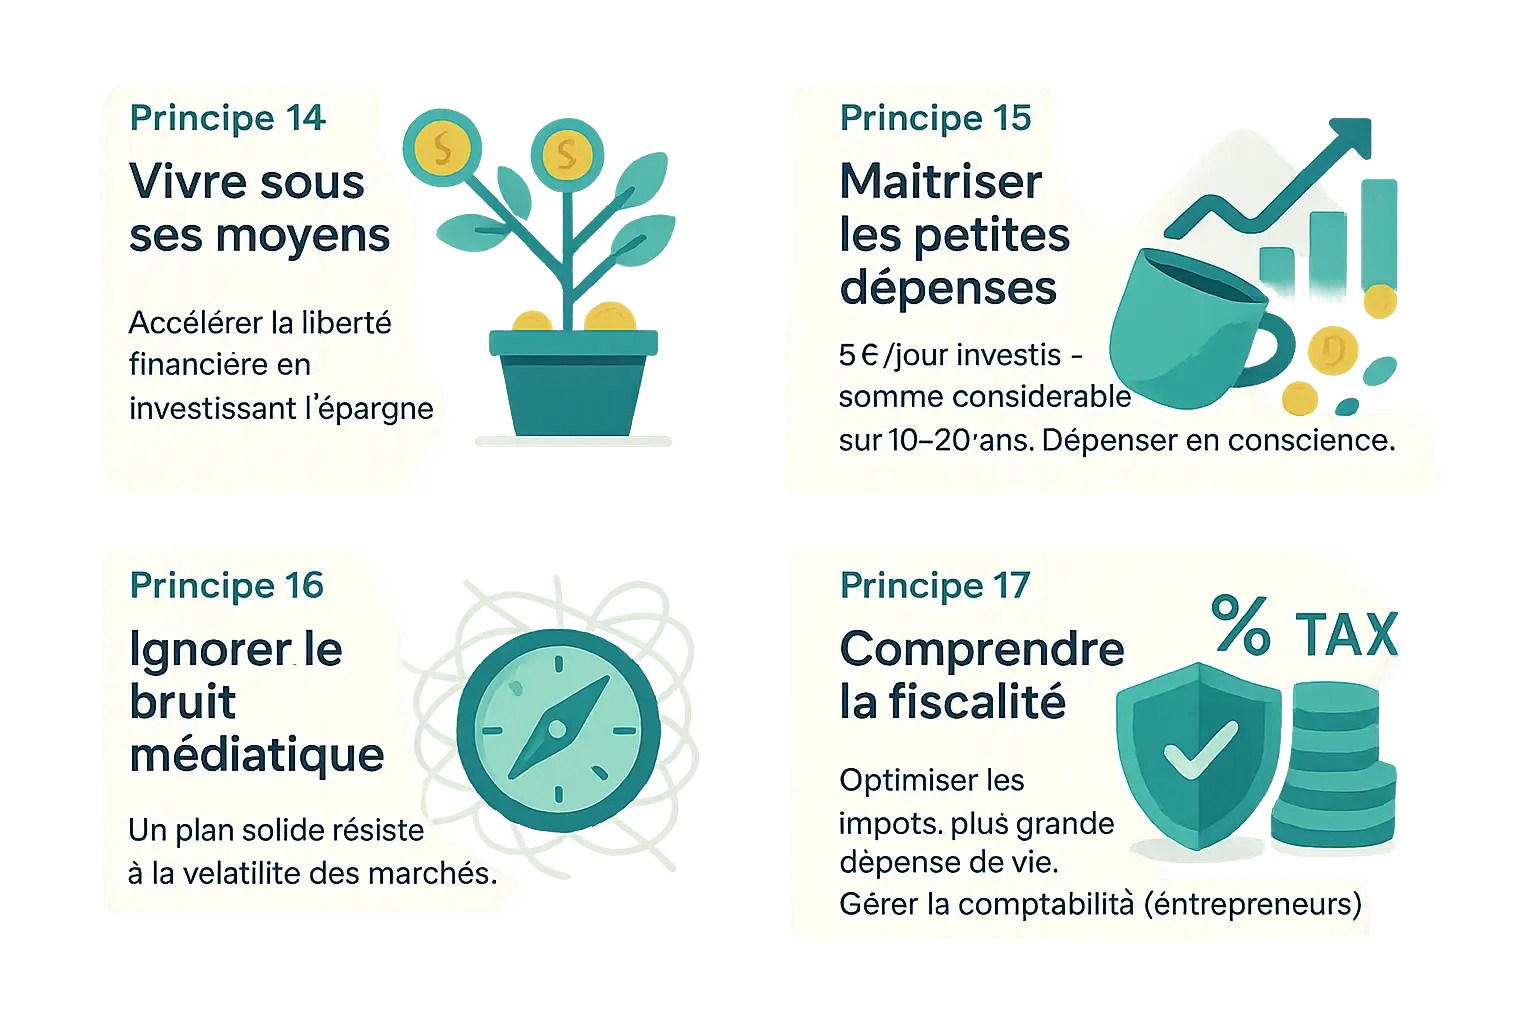
Principe 14 : Vivre en dessous de ses moyens, même quand les revenus augmentent
Quand j’ai vendu mon entreprise en 2005, j’aurais pu céder à un style de vie plus dispendieux. Je n’ai pas cédé. Chaque euro économisé est un euro qui travaille pour vous.
L’inflation du style de vie est un piège sournois. Un café quotidien à 5€ devient 365€ par an. En 20 ans, cela représente 7300€ non investis. Fixez-vous des limites claires, même avec des revenus croissants.
Un ami a acheté une voiture de fonction après son premier million. Trois ans plus tard, il vendait son entreprise pour régler ses dettes. Moi, j’ai gardé mon véhicule de 2012. Cette discipline m’a permis de réinvestir dans ma startup technologique actuelle, qui connaît une croissance rapide.
Principe 15 : Maîtriser l’impact des petites dépenses récurrentes
Le « facteur latte » m’a marqué dès mes débuts. Un café de 4€ devient 1.460€ par an. Sur 30 ans à 5% d’intérêt composé, cela représente près de 94k€ manqués. Ces choix déterminent votre liberté future.
Faites un audit mensuel des dépenses inutiles. Quand j’ai lancé ma startup en 2024, j’ai supprimé 3 abonnements superflus. Cela a financé 10% de notre premier tour de table. Mon forfait téléphonique de 10€/mois et mes déjeuners pris au bureau m’épargnent 2.500€ par an.
Principe 16 : Ignorer le bruit médiatique et garder le cap
En 2008, j’ai gardé mes investissements malgré les annonces apocalyptiques. Mes 30 ans d’expérience m’ont appris à garder mon sang-froid. Aujourd’hui, cette patience paie.
Les marchés sont comme la mer : parfois agités, toujours imprévisibles. Ignorez les variations quotidiennes. Concentrez-vous sur votre plan à 10 ans. C’est cette stratégie qui m’a permis de traverser 4 récessions sans perte. En 2020, malgré une baisse de 25%, je suis resté ferme. Mais il s’en est remis en un an.
Principe 17 : Comprendre les bases de la fiscalité
La comptabilité de mon entreprise a été ma première leçon de fiscalité. Un euro d’économie fiscale vaut plus qu’un euro gagné. Utilisez des outils comme cet article sur la comptabilité d’auto-entrepreneur, pour optimiser légalement votre situation.
En France, le PEA ou l’assurance vie offrent des avantages fiscaux cruciaux. Dans mon portefeuille, j’ai 30% en assurance vie. Le PER individuel m’a fait économiser 4.500€ d’impôts en 2023. Saviez-vous qu’un euro en assurance vie est transmis sans frais aux bénéficiaires ?
Au-delà des chiffres : une philosophie pour une prospérité durable
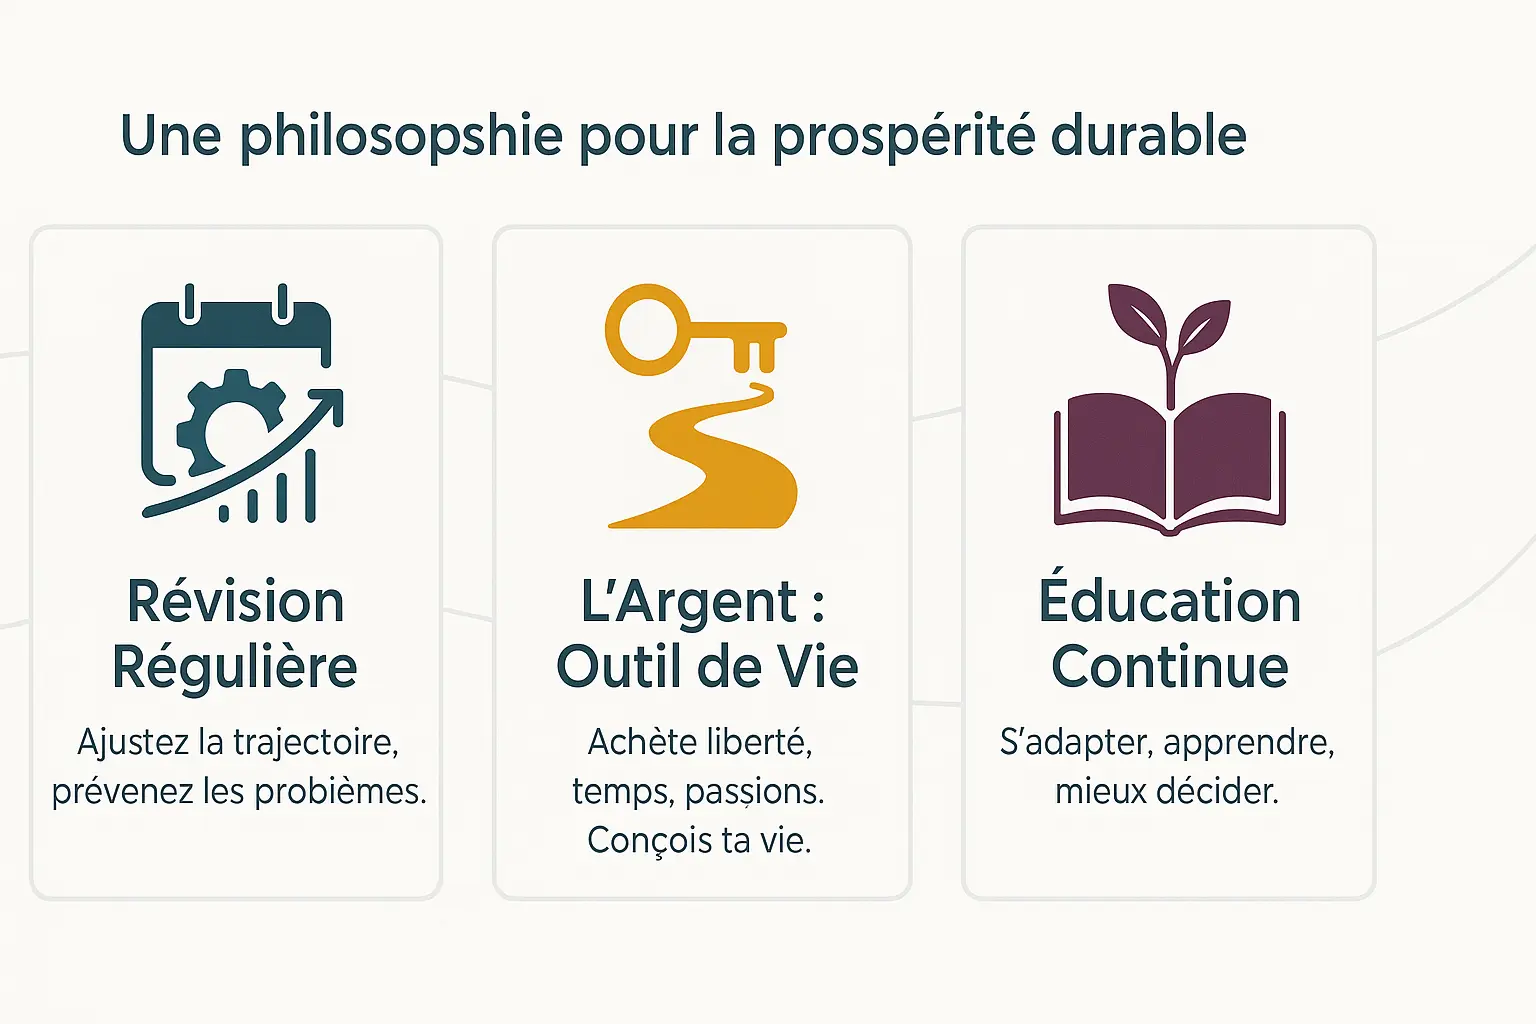
Principe 18 : Réviser régulièrement son plan financier
Après 40 ans dans l’industrie, je confirme : le rendez-vous financier mensuel ou trimestriel est la clé de la réussite. Comme l’entretien d’une machine industrielle, ces revues anticipent les dérapages avant qu’ils ne deviennent irréparables. J’ai appris cette leçon douloureusement dans les années 80, un déficit de trésorerie ayant failli me ruiner malgré le succès de mon entreprise tunisienne.
Utilisez-les pour poser les questions cruciales : Où va mon argent ? Mes objectifs sont-ils réalistes ? Mon portefeuille correspond-il à mes ambitions ? Ces questions m’ont guidé dans la structuration de ma deuxième entreprise.
Principe 19 : Se rappeler que l’argent est un outil, pas une fin en soi
Quand j’ai vendu ma première entreprise, j’ai compris : l’argent doit être un levier, pas une obsession. Il m’a permis d’accompagner des jeunes entrepreneurs tunisiens et de pivoter vers l’innovation à 65 ans. Cette philosophie m’a guidé en 2024 dans mon investissement dans une startup technologique.
La vraie richesse se mesure en liberté, en temps avec ses proches, en soutien aux causes qui comptent. L’argent sert à bâtir un héritage, pas simplement un patrimoine. J’ai vu trop d’entrepreneurs sacrifier santé et relations pour un chiffre bancaire – l’équilibre est essentiel.
Principe 20 : S’engager dans une éducation financière continue
Le monde financier évolue vite : de l’internet aux cryptomonnaies. C’est pourquoi j’insiste sur l’apprentissage continu, comme mon investissement dans une startup de formation en ligne l’a démontré. En 2024, elle a déjà formé 120 entrepreneurs au netlinking.
L’éducation financière libère. Elle permet aux entrepreneurs que je conseille de comprendre les mécanismes financiers. Plus vous maîtrisez ces outils, meilleures seront vos décisions – et plus votre argent travaillera pour vous. Selon mes équipes, cette formation accroît la résilience des PME de 40% en crise.
Votre feuille de route vers la liberté financière
La prospérité financière n’est pas réservée à une élite. Elle s’appuie sur des principes solides : dépenser moins que ses revenus, épargner systématiquement, investir avec discernement. Ces 20 principes, éprouvés par des décennies d’expérience, forment une feuille de route incontournable.
- Choisissez UN principe à appliquer dès aujourd’hui. Exemple : automatez un virement vers votre épargne. Même 1 euro par jour représente 300 euros annuels.
- Calculez votre fonds d’urgence (3 à 6 mois de dépenses). Un outil en ligne suffit, en tenant compte de vos revenus et charges.
- Réservez un rendez-vous financier mensuel pour ajuster votre stratégie. Gérez-le comme un rendez-vous client, en priorisant vos objectifs.
Chaque euro épargné aujourd’hui construit votre avenir. Le voyage exige patience, mais le pouvoir des intérêts composés transforme des gestes simples en richesse durable. Prenez le contrôle, et bâtissez la vie que vous méritez.
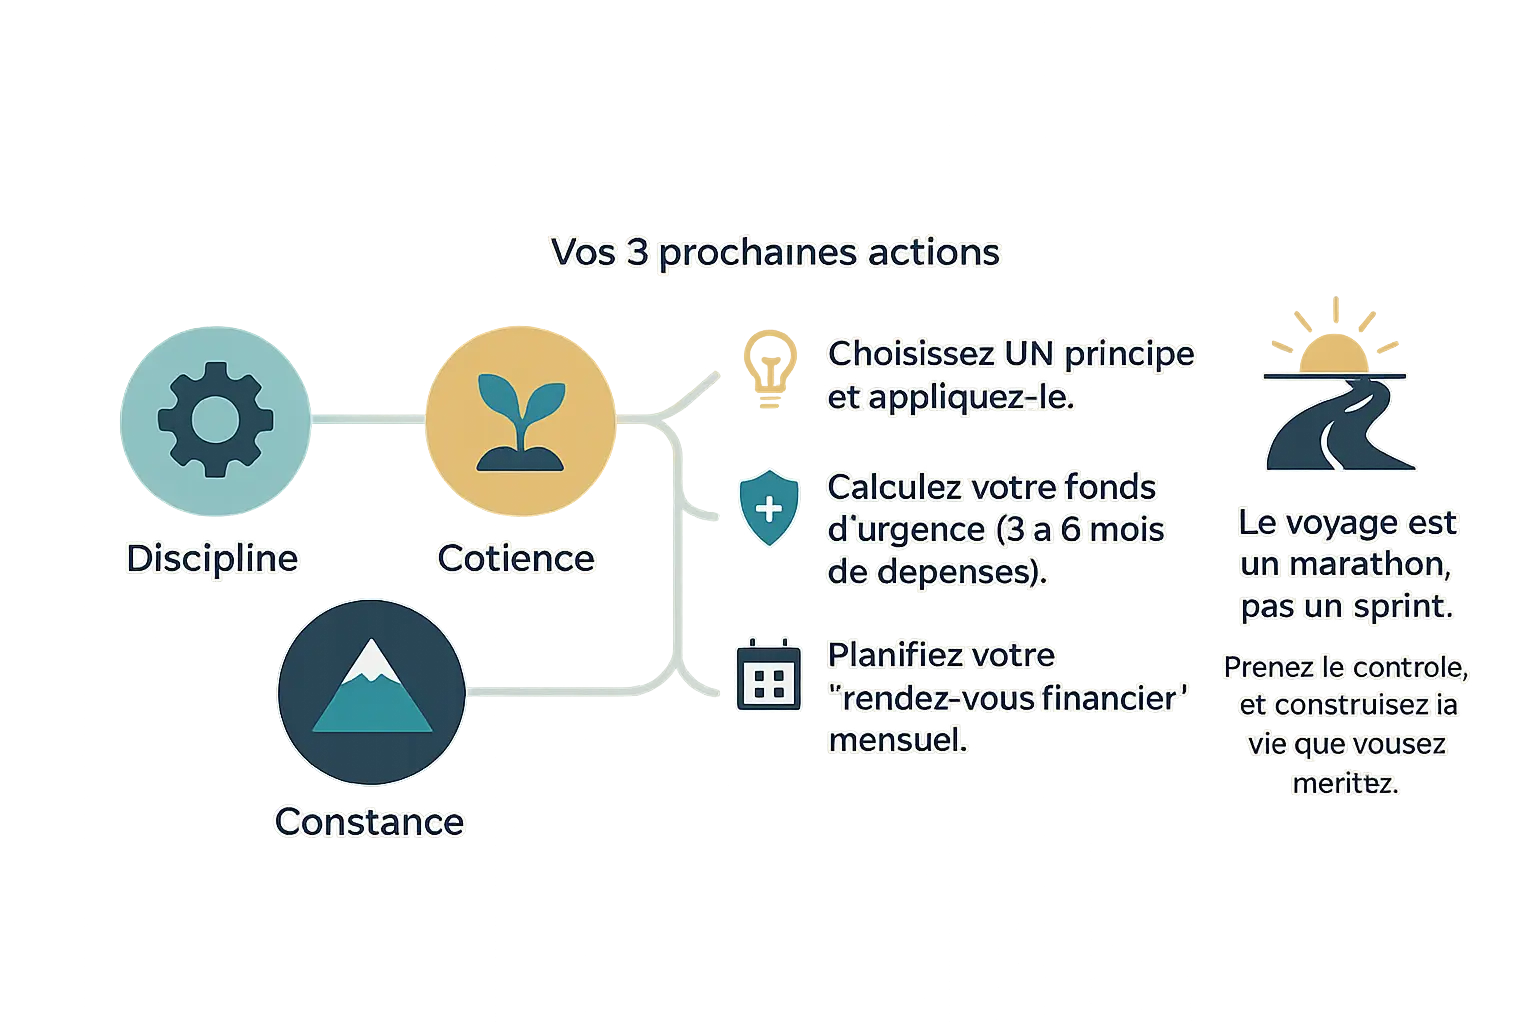 La liberté financière n’est pas un privilège mais une conquête. Ces 20 principes forment votre carte routière : discipline, patience et constance guideront chaque pas. Appliquez-en un dès aujourd’hui, calculez votre fonds d’urgence et fixez-vous un rendez-vous financier. Rappelez-vous : chaque euro épargné est un pas vers la vie que vous méritez. Le marathon vaut la peine d’être couru.
FAQ
Quels sont les piliers fondamentiques de la réussite financière ?
Au fil de mes 40 ans dans les affaires, j’ai appris que la réussite financière repose sur quelques principes immuables. Comme lors de la création de mon entreprise d’articles scolaires en Tunisie, j’ai dû maîtriser le budget, épargner malgré les débuts modestes, et prioriser les investissements stratégiques. Ces principes universels s’appliquent à tout entrepreneur : vivre en dessous de ses moyens, épargner systématiquement, investir intelligemment, gérer la dette avec sagesse, et surtout ne jamais arrêter d’apprendre. C’est sur ces fondations que j’ai construit mes succès successifs, y compris dans ma récente aventure technologique.
Pourquoi certains entrepreneurs échouent-ils malgré des revenus solides ?
J’ai vu trop de confrères aux revenus confortables se retrouver en difficulté, parfois même en faillite. La clé d’une gestion financière efficace réside dans la discipline. C’est ce que j’ai appris à mes dépens lors de mes débuts, quand une mauvaise gestion de trésorerie a failli m’emmener au bord du précipice. Il faut maîtriser son budget, suivre ses flux de trésorerie, constituer un fonds d’urgence, et surtout, ne jamais confondre profit avec liquidité. La fortune ne se mesure pas à ce que l’on gagne, mais à ce que l’on préserve et fait fructifier.
Quels sont les fondamentaux de la finance que tout entrepreneur devrait connaître ?
En quatre décennies d’expérience, j’ai identifié quelques vérités éternelles. La première est simple: l’argent ne dort jamais, il doit toujours être en mouvement pour vous servir. La deuxième: la valeur temps de l’argent est votre meilleur allié quand vous l’utilisez tôt. La troisième: la diversification n’est pas un luxe, c’est une nécessité. Et enfin, la plus importante: la connaissance est votre meilleur investissement. Ces principes, je les ai appris à la dure, notamment quand j’ai dû vendre ma première entreprise pour cause de mauvaise gestion financière initiale.
Quels sont les trois piliers de l’investissement intelligent ?
Au fil de mes aventures entrepreneuriales, j’ai expérimenté les trois piliers de l’investissement. Le premier, c’est l’investissement dans son entreprise – j’ai ainsi contribué à faire grandir mon entreprise d’exportation tunisienne. Le deuxième, c’est l’immobilier – un secteur que j’ai toujours considéré comme une valeur refuge. Le troisième, c’est l’épargne financière diversifiée – que j’ai appris à maîtriser au fil des années. Chaque type d’investissement a ses spécificités, mais tous exigent réflexion, patience et surtout compréhension avant d’agir.
Quels sont les sept commandements du budget bien mené ?
Après des décennies à gérer des comptes personnels et professionnels, voici les 7 principes que je considère sacrés. D’abord, connaître précisément ses revenus et dépenses. Ensuite, prioriser l’épargne comme une dépense incontournable. Troisièmement, établir un fonds d’urgence inaltérable. Quatrièmement, planifier ses dépenses à l’avance. Cinquièmement, suivre ses habitudes de dépense. Sixièmement, s’adapter aux changements de situation. Et enfin, septièmement, automatiser ce qui peut l’être. Ces principes m’ont permis de traverser les crises et de maintenir mes entreprises à flot.
Quel est le principe d’or de la gestion financière ?
Après autant d’années dans le métier, je pourrais vous citer des centaines de règles financières, mais une seule est absolue: dépenser systématiquement moins que ce que l’on gagne. C’est une leçon que j’ai dû apprendre à mes dépens quand j’ai lancé ma première entreprise à 25 ans. La richesse ne s’accumule pas par les revenus, mais par la différence entre ce que l’on gagne et ce que l’on ne dépense pas. C’est ce principe fondateur qui m’a permis d’accompagner ma dernière startup technologique dans son virage stratégique.
Quelles sont les bases à maîtriser pour bien gérer ses finances ?
Pour un jeune entrepreneur, trois piliers sont incontournables. La comptabilité, d’abord – on ne dirige pas une entreprise les yeux bandés, comme je l’ai appris à mes dépens. La gestion de trésorerie, ensuite – j’ai vu trop d’entreprises prospères tomber pour un manque de liquidités. Et enfin, l’analyse financière – comprendre les chiffres pour prendre des décisions éclairées, une leçon que m’a appris ma dernière aventure dans le netlinking. Maîtriser ces bases, c’est poser les fondations d’une réussite durable.
Pourquoi la gestion de projet nécessite-t-elle une solide base financière ?
Dans mes années de direction d’entreprises industrielles, j’ai compris que 90% des projets échouent pour des raisons financières. La planification budgétaire, d’abord, pour éviter les dépassements. La maîtrise des coûts, ensuite, car un euro économisé vaut un euro gagné. Et enfin, la gestion des risques financiers, qui m’a sauvé la mise plus d’une fois. Sans oublier la capacité à lever des fonds – une compétence que j’ai dû apprendre rapidement quand j’ai voulu exporter mes produits de bureau.
Quels outils recommandez-vous pour une gestion financière efficace ?
Dans ma carrière, j’ai vu les outils évoluer du simple registre comptable au numérique. Pour les jeunes entrepreneurs, je recommande Bankin’ ou Linxo pour leur simplicité de suivi de dépenses. Pour les plus avancés, Finary offre une vue complète sur l’ensemble de ses investissements. Et pour les PME, des outils comme Moneydance ou des tableurs Excel bien conçus restent incontournables. Mais souvenez-vous, comme je le dis à mes jeunes protégés: l’outil parfait n’existe pas, seul le suivi régulier et rigoureux compte vraiment.