L’essentiel à retenir : La lettre de crédit stand-by (SBLC) est une garantie bancaire irrévocable agissant comme un filet de sécurité en cas de non-paiement. Elle sécurise les transactions internationales en n’intervenant qu’en cas de défaillance de l’acheteur, tout en réduisant la complexité documentaire. Avec des frais annuels de 1 à 10 %, elle combine flexibilité et protection pour renforcer la confiance entre partenaires commerciaux.
Vous stressez à l’idée que votre client étranger ne paie pas vos marchandises ? La lettre de crédit stand-by (SBLC), garantie bancaire internationale irrévocable, transforme ce risque en sécurité absolue pour vos exportations. Découvrez comment ce filet de sécurité, activé uniquement en cas de défaillance, sécurise vos paiements internationaux tout en simplifiant les formalités par rapport aux crédits documentaires. On vous explique son fonctionnement, ses avantages stratégiques, les deux types de SBLC (financière et de performance) et les cadres juridiques (ISP98, UCP600) qui en font un outil clé pour garantir vos transactions à l’international, avec des frais généralement compris entre 1% et 10% du montant garanti.
- Définition de la lettre de crédit stand-by (SBLC) : une garantie de paiement essentielle
- Le fonctionnement détaillé de la SBLC : les acteurs et les étapes clés
- SBLC vs crédit documentaire (crédoc) : le tableau comparatif pour ne plus les confondre
- Le cadre juridique de la SBLC : le principe d’indépendance et les règles internationales
- Avantages concrets et applications de la lettre de crédit stand-by
- Limites, coûts et considérations pratiques de la SBLC
- Comment et quand choisir la SBLC pour vos opérations à l’export ?

Définition de la lettre de crédit stand-by (SBLC) : une garantie de paiement essentielle
Qu’est-ce qu’une lettre de crédit stand-by ?
Une lettre de crédit stand-by (SBLC) est un engagement irrévocable pris par une banque envers un bénéficiaire. Elle garantit le paiement d’une somme prédéfinie si l’acheteur (donneur d’ordre) ne respecte pas ses obligations contractuelles. Contrairement à un crédit documentaire classique, la SBLC n’est pas un moyen de paiement principal, mais une garantie bancaire internationale activée en cas de défaillance. C’est un mécanisme de sécurisation de paiement international, souvent sollicité pour renforcer la confiance entre partenaires commerciaux distants.
Le rôle de « filet de sécurité » dans le commerce international
La lettre de crédit stand-by sert de dispositif de précaution, surtout lorsque les partenaires commerciaux ont peu de visibilité sur la solvabilité de leur contrepartie. Elle couvre des risques tels que la faillite de l’acheteur ou des retards de paiement dus à des problèmes de trésorerie. En cas de non-respect des termes du contrat, la banque émettrice intervient pour régler le vendeur sur simple présentation de documents prouvant le défaut.
La SBLC agit comme un ultime recours pour l’exportateur, lui assurant d’être payé quoi qu’il arrive, à condition de prouver la défaillance de son partenaire commercial.
Ce mécanisme rassure les acteurs du commerce international, notamment dans des contextes à risque (instabilité politique, marchés émergents). Son utilisation simplifiée et son coût réduit par rapport aux cautions bancaires traditionnelles en font un outil stratégique pour sécuriser les flux commerciaux récurrents ou les contrats de grande valeur.

Le fonctionnement détaillé de la lettre de crédit stand-by : les acteurs et les étapes clés
Les quatre parties prenantes d’une SBLC
La SBLC implique un écosystème précis de quatre acteurs clés. Le donneur d’ordre (l’acheteur) initie la demande auprès de sa banque, garantissant le paiement en cas de défaillance. Le bénéficiaire (le vendeur) est protégé par cet instrument. La banque émettrice assume l’engagement irrévocable de payer si les conditions sont remplies. Enfin, la banque notificatrice ou confirmatrice (optionnelle) transmet la garantie au bénéficiaire et peut renforcer la sécurité en ajoutant sa propre garantie.
Le processus d’émission et de mise en jeu, étape par étape
Voici les étapes essentielles pour activer une lettre de crédit stand-by :
- Étape 1 – L’accord commercial : L’acheteur et le vendeur conviennent d’utiliser une SBLC pour sécuriser la transaction.
- Étape 2 – La demande d’émission : L’acheteur sollicite sa banque en fournissant des garanties (fonds, actifs) et des données précises (montant, durée, banque du vendeur).
- Étape 3 – L’émission et la notification : La banque émettrice envoie la SBLC via SWIFT (message MT760) à la banque notificatrice, qui en informe le vendeur.
- Étape 4 – L’expédition des marchandises : Le vendeur livre les biens ou services, rassuré par la garantie bancaire.
- Étape 5 – La défaillance de paiement : Si l’acheteur ne respecte pas ses obligations, le vendeur active la SBLC.
- Étape 6 – L’appel de la garantie : Le bénéficiaire transmet des documents probants (factures impayées, attestation de non-paiement) à la banque émettrice.
- Étape 7 – Le paiement : La banque vérifie les documents et règle le vendeur. L’acheteur devient redevable de cette somme à sa banque, souvent avec des frais supplémentaires.
Les coûts varient entre 1% et 10% du montant garanti par an, selon la solvabilité de l’acheteur. En cas de respect des termes du contrat, la SBLC est simplement résiliée sans frais. Ce mécanisme, encadré par les ISP98, offre une sécurité accrue tout en limitant les coûts comparés aux crédits documentaires classiques. Pour plus de détails sur le cadre juridique, consultez cet article de référence.
Lettre de crédit stand-by vs crédit documentaire (crédoc) : le tableau comparatif pour ne plus les confondre
La différence fondamentale : garantie de paiement vs instrument de paiement
Le crédit documentaire (crédoc) est un instrument de paiement principal : il permet le transfert systématique des fonds dès que le vendeur fournit des documents conformes (factures, connaissements, etc.).
À l’inverse, la SBLC est une garantie de paiement subsidiaire. Elle n’intervient qu’en cas de défaut de l’acheteur, comme un filet de sécurité. Le paiement initial se fait par d’autres moyens (virement, par exemple).
La lettre de crédit stand-by est souvent plus économique en frais de gestion documentaire, car elle évite les contrôles rigoureux systématiques liés aux crédocs.
Tableau comparatif des caractéristiques
| Critère | Lettre de Crédit Stand-by (SBLC) | Crédit Documentaire (Crédoc) |
|---|---|---|
| Nature de l’instrument | Garantie de paiement | Instrument de paiement |
| Objectif principal | Sécuriser en cas de défaut de l’acheteur | Organiser le paiement de la transaction |
| Déclenchement | Uniquement en cas de non-paiement avéré | Systématique sur présentation de documents conformes |
| Complexité documentaire | Faible (attestation de non-paiement) | Élevée (multiples documents à valider) |
| Coût | Généralement moins élevé (sauf déclenchement) | Plus élevé (frais d’émission, de modification, d’examen) |

Le coût d’un crédoc tourne entre 1 % et 3 % du montant total, avec des frais supplémentaires pour les banques intermédiaires. La SBLC, facturée entre 1 % et 10 % annuels, reste plus abordable si non utilisée.
En cas de litige, le crédoc exige une vérification stricte des documents, tandis que la SBLC se concentre sur la preuve d’un défaut contractuel. Cette simplicité rend la lettre de crédit stand-by idéale pour les contrats de services ou les livraisons échelonnées.
Le cadre juridique de la SBLC : le principe d’indépendance et les règles internationales
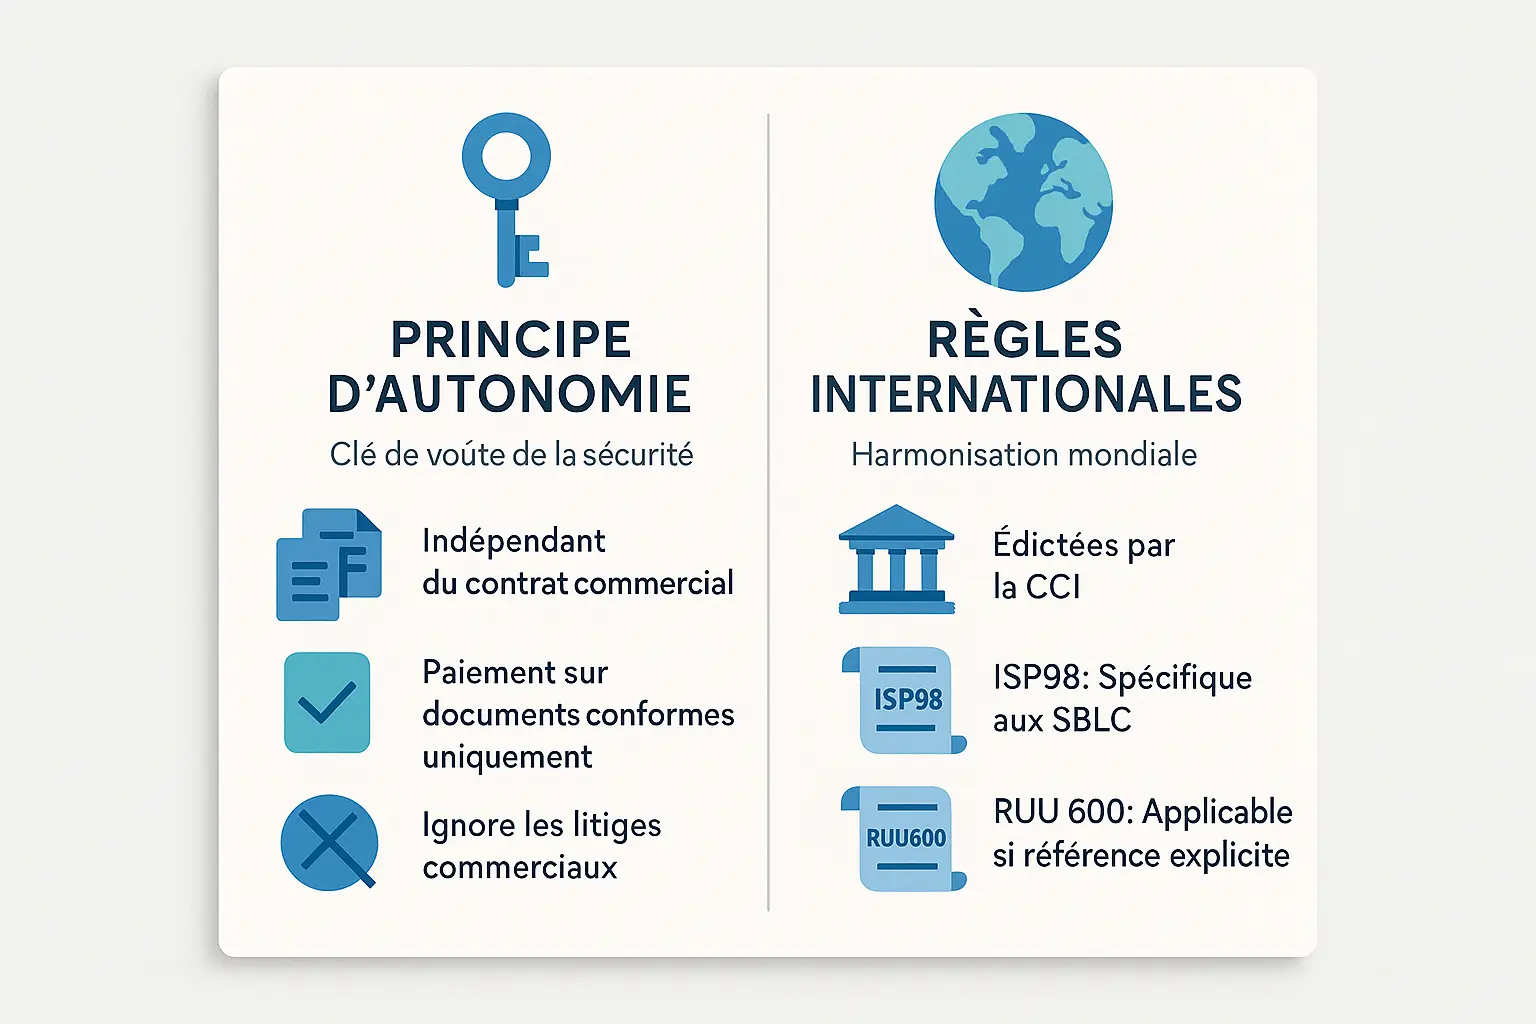
Le principe d’autonomie : la clé de voûte de la sécurité
La lettre de crédit stand-by repose sur son autonomie par rapport au contrat commercial. Une banque valide uniquement les documents, sans juger le fond du litige. En cas de conflit (qualité, délai), la garantie reste exécutoire. Ce mécanisme empêche les blocages abusifs : même un différend justifié n’arrête pas le paiement. Si un vendeur livre des composants conformes mais que l’acheteur invoque un défaut non documenté, la SBLC reste active.
Le vendeur est protégé par cette indépendance. Le paiement s’active sur présentation de documents conformes, sans enquête sur les causes du défaut. Un acheteur conteste la couleur des marchandises livrées ? La SBLC reste exécutoire dès la soumission des documents requis.
Les règles applicables : ISP98 et RUU 600
La reconnaissance mondiale de la SBLC s’appuie sur des textes universels : les ISP98 (International Standby Practices) et les RUU 600. Ces règles assurent une exécution uniforme, élaborées par des instances reconnues comme la Chambre de Commerce Internationale.
L’ISP98, dédié aux SBLC, résout les limites des RUU 600 (adaptés aux crédits classiques). Il autorise les conditions non-documentaires et les présentations échelonnées. Supprime aussi la vérification des incohérences entre documents. Une adaptation cruciale pour les marchés à risques.
L’ISP98 offre plus de flexibilité : transfert multiple de droits, extension des délais en cas de force majeure. En catastrophe, les documents peuvent être soumis dans les 30 jours après réouverture, une option absente des RUU 600. Pour les transactions répétitives, il simplifie les tirages partiels.
Avantages concrets et applications de la lettre de crédit stand-by
La lettre de crédit stand-by (SBLC) sécurise les transactions internationales tout en minimisant les coûts. Découvrez pourquoi elle est devenue incontournable pour les exportateurs et importateurs.
Les bénéfices pour l’exportateur et l’importateur
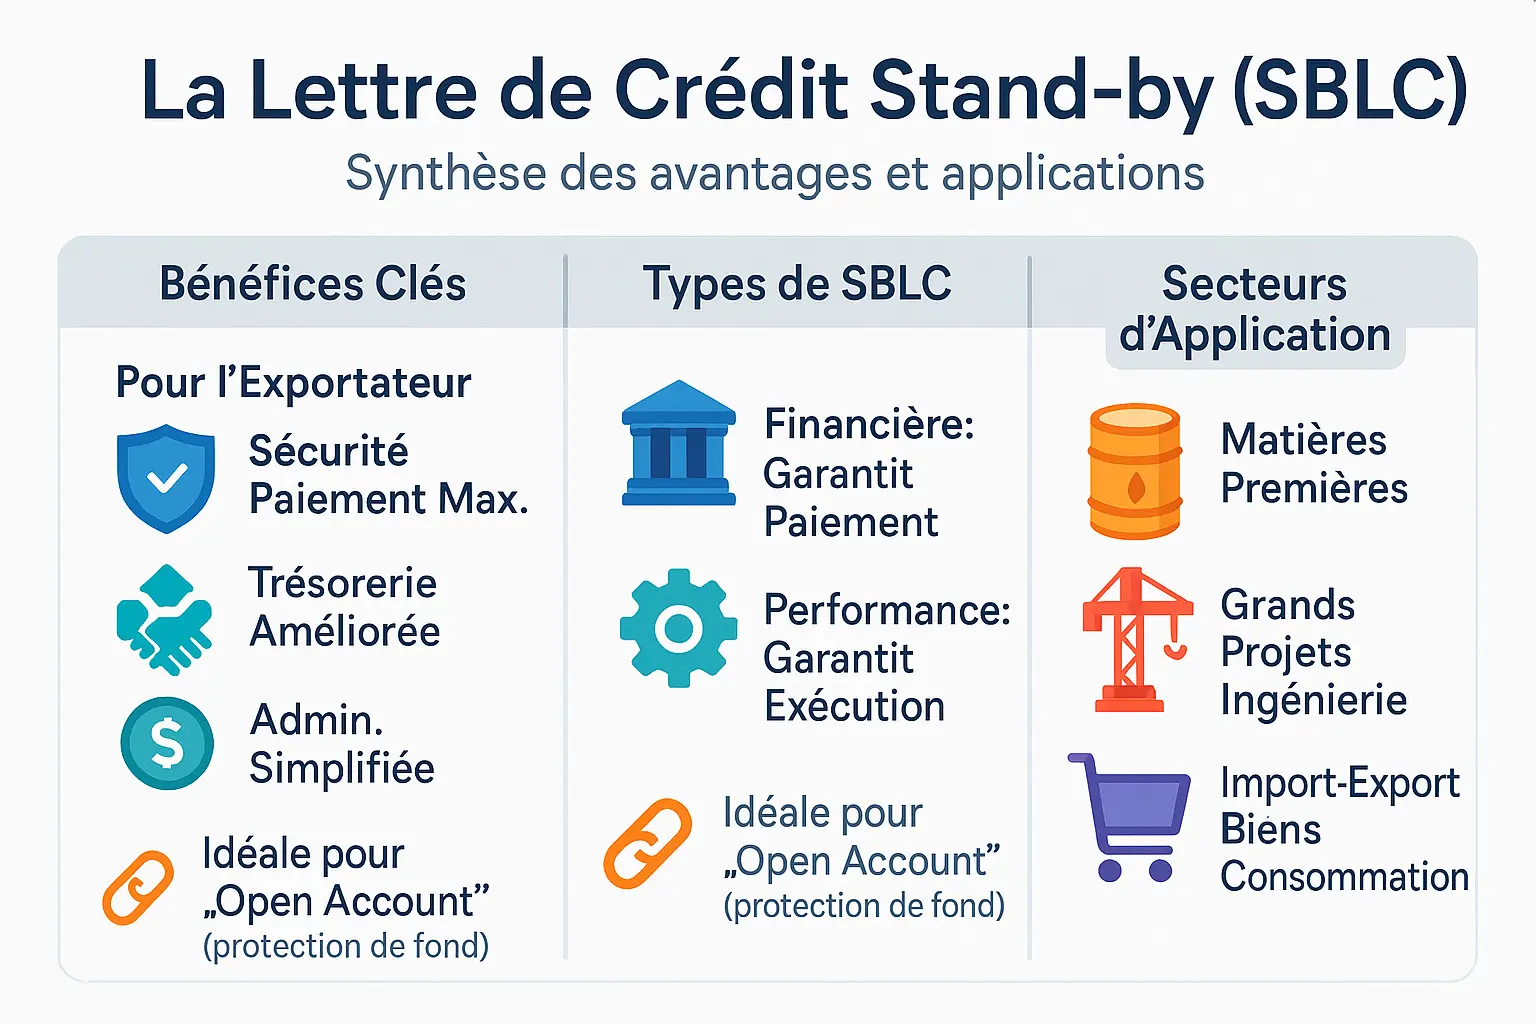
La SBLC réduit les risques tout en renforçant la confiance entre les parties. Voici une synthèse des avantages :
- Pour l’exportateur (vendeur) :
- Sécurité maximale contre les impayés, avec un recours immédiat auprès de la banque.
- Accorde des délais de paiement plus longs sans craindre les retards.
- Procédure simplifiée par rapport au crédit documentaire.
- Pour l’importateur (acheteur) :
- Renforce sa crédibilité, surtout pour les PME.
- Négocie des conditions commerciales avantageuses.
- Coût inférieur à celui d’un crédoc si le contrat est honoré.
Elle est idéale pour les transactions en compte ouvert, où la confiance prévaut mais nécessite une garantie.
| Avantages | Inconvénients |
|---|---|
| Garantie de paiement pour le vendeur | Coût accru si déclenchée |
| Flexibilité dans les échanges répétitifs | Dépendance à la solvabilité de la banque |
| Coût réduit en cas de non-utilisation | Exigence de documents précis pour le déclenchement |
Les différents types de SBLC et leurs secteurs d’application
Deux formats dominent, adaptés à des besoins spécifiques :
- SBLC financière :
- Protège les paiements de marchandises (ex. : pétrole, métaux).
- Exemple : Un fournisseur d’équipements industriels est payé par la banque si l’acheteur tarde.
- SBLC de performance :
- Assure l’achèvement de projets (ex. : construction de centrales électriques).
- Exemple : Une pénalité est versée si un contrat de livraison de matériel médical est livré en retard.
Elle est courante dans les secteurs à haut risque : matières premières, projets d’ingénierie, et flux récurrents (textile, électronique). Contrairement à une lettre de crédit classique, elle s’active uniquement en cas de défaut, réduisant les formalités. Pour en savoir plus sur le cadre juridique, consultez cet article de référence.
Limites, coûts et considérations pratiques de la SBLC
Les inconvénients et les risques à ne pas négliger
Vous pensez que la SBLC est un bouclier parfait ? Détrompez-vous. Derrière sa réputation de sécurité se cachent des défis méconnus.
Le coût peut rapidement devenir dissuasif. Les frais annuels oscillent entre 1% et 10% du montant garanti. Si la garantie est déclenchée, les frais explosent : « Le coût d’une SBLC peut sembler modéré, mais il faut anticiper les frais bancaires significatifs si la garantie est déclenchée, transformant le filet de sécurité en charge financière. »
Le coût d’une SBLC peut sembler modéré, mais il faut anticiper les frais bancaires significatifs si la garantie est déclenchée, transformant le filet de sécurité en charge financière.
Le risque d’appel abusif est sous-estimé. Bien que la banque vérifie les documents, un bénéficiaire malhonnête peut exploiter des failles dans l’interprétation des clauses.
En cas de litige, la complexité documentaire est redoutable. Une simple erreur dans les pièces justificatives peut annuler toute réclamation. De plus, la SBLC ne couvre que les risques de paiement, pas les problèmes de livraison ou de qualité des marchandises.
Monétisation et transférabilité : est-ce possible ?
Une SBLC n’est pas un chèque bancaire. Pourtant, elle peut garantir un financement : un exportateur peut obtenir une avance de trésorerie en la proposant comme garantie. Mais attention, les prêteurs exigent des contrats solides en arrière-plan.
La transférabilité reste un terrain miné. Une SBLC ne peut être transférée qu’avec l’accord explicite de la banque émettrice. Un sous-traitant ne pourra jamais en bénéficier s’il ne figure pas dans les clauses initiales. Cela limite sa flexibilité malgré son apparente adaptabilité.
Comment et quand choisir la SBLC pour vos opérations à l’export ?

Les critères pour opter pour une SBLC
La SBLC s’impose comme une solution adaptée pour sécuriser des contrats à l’international. Voici les situations où son utilisation est pertinente :
- Flux régulier : Vous collaborez avec un client récurrent et préférez une garantie globale plutôt qu’un crédoc par transaction.
- Paiement différé : Vous vendez en compte ouvert et souhaitez une assurance contre le risque de non-paiement.
- Pays à risque : Votre partenaire est basé dans un pays instable politiquement ou économiquement.
- Contrat exigeant : Vos termes contractuels incluent des pénalités en cas de non-exécution, nécessitant une SBLC de performance.
Synthèse pour une décision éclairée
La SBLC combine flexibilité, sécurité et simplicité, plus avantageuse que les crédits documentaires classiques. Elle réduit les formalités, les coûts (1 à 10 % par an) et s’adapte aux paiements différés. Inactive si le contrat est respecté, elle active uniquement en cas de défaut.
Face aux risques en commerce international, des milliers d’exportateurs français l’utilisent pour sécuriser les flux hors zone euro, notamment dans la construction ou l’énergie.
En intégrant cette garantie, vous réduisez les risques de défaut, fluidifiez les échanges et renforcez votre crédibilité. Réglementée par l’ISP98, elle suit les standards internationaux pour une solution moderne à l’export.
La lettre de crédit stand-by (SBLC) est un outil incontournable pour sécuriser les transactions internationales. Grâce à son engagement irrévocable et cadre juridique (ISP98), elle renforce confiance et simplicité tout en optimisant les coûts. Outil stratégique, la SBLC offre une solution moderne pour une croissance internationalement sécurisée.
FAQ
Une SBLC est-elle transférable ?
Une SBLC peut être transférable, mais uniquement si cette possibilité est expressément mentionnée dans les termes de l’instrument dès son émission. Ce transfert concerne généralement des tiers, comme un sous-traitant, qui prennent la place du bénéficiaire initial. Toutefois, une SBLC non spécifiée comme transférable reste attachée au bénéficiaire désigné, ce qui limite sa flexibilité.
Quelle est la définition d’une lettre de crédit stand-by (SBLC) ?
La lettre de crédit stand-by (SBLC) est un engagement irrévocable pris par une banque au profit d’un bénéficiaire, garantissant le paiement en cas de défaillance de l’acheteur. Elle n’est pas un moyen de paiement primaire, mais une garantie bancaire internationale activée uniquement si l’acheteur ne respecte pas ses obligations contractuelles. Son objectif est de sécuriser les paiements internationaux en instaurant une confiance entre partenaires commerciaux, notamment en cas de risques accrus.
Quels sont les inconvénients d’une SBLC ?
Les inconvénients de la SBLC incluent des frais d’émission variables (1 à 10 % par an) et des coûts potentiellement élevés si elle est mise en jeu. Elle ne couvre pas les risques liés à la qualité des marchandises ou aux délais de livraison, se limitant au risque de non-paiement. Enfin, le risque d’appel abusif existe : un bénéficiaire malhonnête pourrait exploiter le principe d’autonomie de la SBLC pour obtenir un paiement sans justification légitime, bien que les recours juridiques (comme l’exception de fraude) puissent limiter ce risque.
SBLC ou LC, laquelle choisir ?
Le choix entre SBLC et LC dépend du contexte. La SBLC est idéale comme garantie subsidiaire, activée uniquement en cas de défaut, avec des frais et une complexité documentaire réduits. Elle est adaptée aux flux réguliers ou aux contrats de performance. La LC, quant à elle, est un instrument de paiement principal, systématiquement déclenché sur présentation de documents conformes, mais plus coûteuse et rigoureuse en matière de vérification. Optez pour la SBLC si vous privilégiez simplicité et coût réduit, et pour la LC si le paiement direct est indispensable.
Quel est le mode de fonctionnement d’une SBLC ?
La SBLC agit en dernier recours : elle est activée uniquement si l’acheteur ne paie pas à l’échéance. Le vendeur doit alors présenter des preuves de non-paiement (attestation, facture impayée) à la banque émettrice, qui vérifie la conformité des documents avant de régler le montant dû. Ce processus garantit une sécurisation des paiements internationaux tout en limitant les interventions bancaires au cas de défaillance.
Quelle est la différence entre une lettre de crédit classique (LC) et une SBLC ?
La LC est un mécanisme de paiement direct, systématiquement utilisé pour régler une transaction dès que les documents commerciaux (factures, connaissements) sont conformes. La SBLC, en revanche, n’est activée qu’en cas de défaut de paiement, servant de filet de sécurité. La LC implique une vérification rigoureuse des documents à chaque transaction, alors que la SBLC ne nécessite cette vérification que lors de son déclenchement. En termes de coûts et de flexibilité, la SBLC est généralement plus économique et adaptée aux partenariats récurrents.
Comment monétiser une SBLC ?
Une SBLC n’est pas monnayable directement, mais elle peut servir de garantie pour obtenir un financement. Un exportateur peut ainsi demander un prêt à sa banque en adossant le crédit à la SBLC, sécurisant l’emprunt grâce à la solvabilité de la banque émettrice. Cette monétisation est possible uniquement si la SBLC est émise par une banque de premier plan et inclut des détails de propriété clairs, renforçant sa valeur comme collatéral bancaire.
Quelle est la différence entre une SBLC et une garantie bancaire classique ?
La SBLC est une forme spécifique de garantie bancaire internationalement reconnue, encadrée par des règles comme les ISP98. Elle combine les caractéristiques d’une garantie indépendante (non liée au contrat commercial) et d’un crédit documentaire (paiement sur présentation de documents). Une garantie bancaire classique, souvent plus générale, peut être locale et moins formalisée, avec des clauses variables selon les pays. La SBLC offre donc une standardisation et une force juridique accrue, idéale pour le commerce transfrontalier.
Quelle est la différence entre LC et SBLC en termes de règles applicables ?
La LC est régie par les RUU 600 (Règles et Usances Uniformes), tandis que la SBLC suit principalement les ISP98 (International Standby Practices). Les RUU 600 imposent une vérification stricte des documents à chaque paiement, tandis que les ISP98 simplifient le processus, limitant les contrôles à l’activation de la SBLC. De plus, les ISP98 autorisent des transferts multiples de la garantie, contrairement aux RUU 600, ce qui rend la SBLC plus flexible pour les projets complexes ou les partenariats à plusieurs niveaux.