L’essentiel à retenir : L’assurance crédit-export transforme les risques internationaux en opportunités sécurisées. Elle protège contre les impayés, les crises politiques et les ruptures contractuelles, avec jusqu’à 90 % des pertes indemnisées. Pour une PME, cela équivaut à préserver sa trésorerie tout en osant conquérir des marchés émergents. Ce bouclier, combinant prévention, recouvrement global et garantie, est l’arme silencieuse des exportateurs ambitieux.
Vous avez déjà tremblé en attendant un virement qui ne venait pas, risquant de tout faire basculer ? « Comment éviter les impayés à l’export grâce à l’assurance crédit-export ?» n’est pas qu’une question de trésorerie, mais un enjeu de survie pour votre entreprise. À l’image de cette nuit où j’ai cru perdre 50 000 € avec un client étranger, l’assurance crédit-export sécurise vos ventes internationales tout en transformant le risque en opportunité : prévention, recouvrement, indemnisation… Découvrez les trois leviers pour exporter sans craindre les impayés, et pourquoi même un dirigeant expérimenté comme moi y voit une arme stratégique
- Exporter : une formidable opportunité, un risque à ne pas négliger
- Les risques de l’export : bien plus qu’un simple retard de paiement
- L’assurance crédit-export : votre bouclier stratégique à 360°
- Une alternative pour les relations de confantes : le paiement contre remise de documents
- Le guide pratique : souscrire et comprendre le coût de votre assurance
- Exporter en toute sérénité : un investissement, pas une charge
Exporter : une formidable opportunité, un risque à ne pas négliger
J’ai encore en mémoire ce client en France qui avait commandé une cargaison d’articles de bureau en 2003. Bien que l’expédition s’était bien déroulée, malheureusement, le paiement s’est évanoui dans les méandres d’une crise financière locale. En conséquence, j’ai perdu 12 000 euros. Pire encore, à cette période, l’absence de protection m’a contraint à puiser dans mes réserves, ce qui a mis en péril la croissance de l’entreprise. Finalement, j’ai pris conscience d’une vérité cruciale : exporter sans sécuriser ses créances, c’est un peu comme naviguer en mer sans gilet de sauvetage.
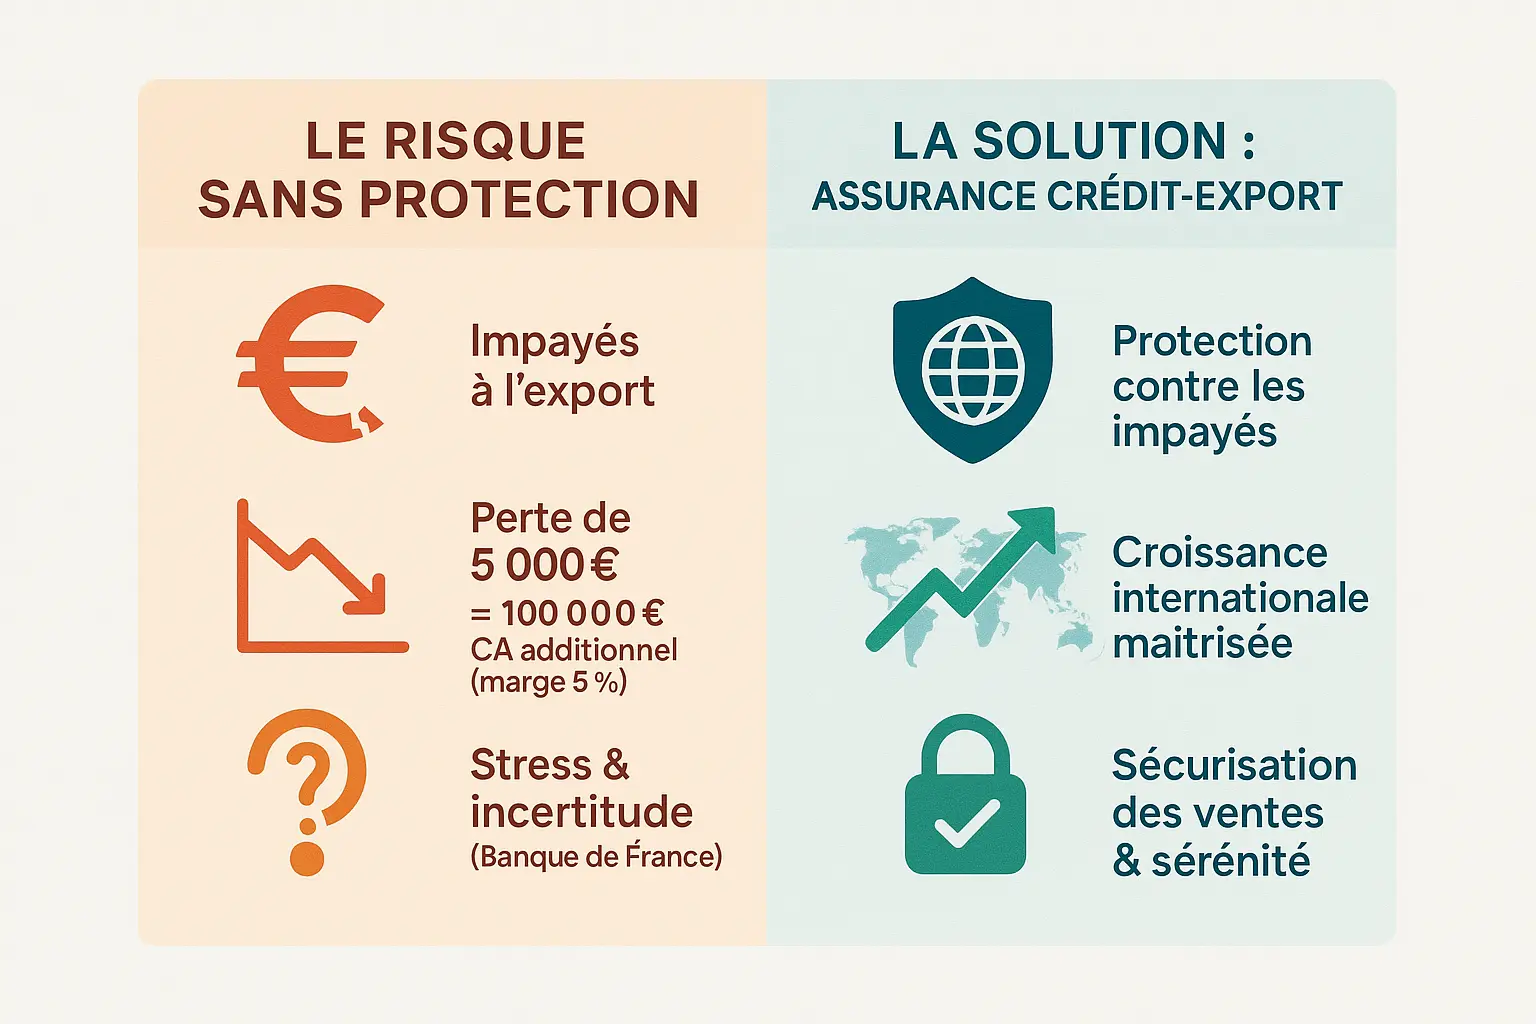
Les chiffres sont sans appel : selon un guide de la Banque de France, un impayé de 5 000 € oblige une PME à générer 100 000 € de chiffre d’affaires supplémentaire pour compenser, en supposant une marge nette de 5 %. Ce n’est pas un détail : les impayés à l’export sapent la liquidité, gonflent le besoin en fonds de roulement et peuvent même provoquer des arrêts d’activité. Et pourtant, 40 % des PME ignorent les mécanismes comme la garantie impayés export pour se prémunir.
L’assurance crédit-export transforme ce risque en levier stratégique. Elle ne se contente pas d’indemniser les créances irrécouvrables : elle permet d’analyser la solvabilité des clients étrangers, de négocier des délais de paiement compétitifs et de se concentrer sur la conquête de marchés. Pourquoi se priver d’un outil qui protège la trésorerie tout en ouvrant l’accès à des financements bancaires avantageux ?
Les risques de l’export : bien plus qu’un simple retard de paiement
Il fut un temps où je pensais que le plus grand risque en exportation était un chèque en attente trop longtemps. C’était avant de voir un partenaire tunisien s’effondrer du jour au lendemain, et un client brésilien refuser de régler sous prétexte de litige commercial abusif. Aujourd’hui, je sais que les risques de l’exportation sont multiples et redoutables.
Le risque commercial : quand votre client fait défaut
Le risque commercial est une réalité brutale : en effet, votre acheteur, même s’il semble solide sur le papier, peut déclarer forfait en quelques mois. Par exemple, j’ai vu un distributeur français, coté en bourse, basculer en redressement judiciaire après une surexploitation de son fonds de commerce.
Pourtant, aucune entreprise n’est totalement à l’abri. Par exemple, une entreprise française à qui j’avais expédié des articles de classement a connu un changement de direction. Dans ce cas, le nouveau PDG a annulé le contrat sous prétexte de « vérification des documents ». Heureusement, l’assurance-crédit m’a permis de me protége
L’insolvabilité déclarée : faillite, liquidation judiciaire
- Le défaut de paiement prolongé : votre client ne paie pas malgré ses engagements
Personne n’est à l’abri. Une entreprise Française à qui j’avais expédié des articles de classement a changé de direction. Le nouveau PDG a annulé le contrat sous prétexte de « vérification des documents ». Heureusement, l’assurance-crédit m’a protégé.
Le risque politique : l’imprévu qui vient de l’étranger
Les frontières politiques sont aussi périlleuses que commerciales. En 2015, mes fournitures scolaires en plastique se sont retrouvées bloquées à Tripoli à cause d’émeutes. Seule l’assurance a évité ma faillite.
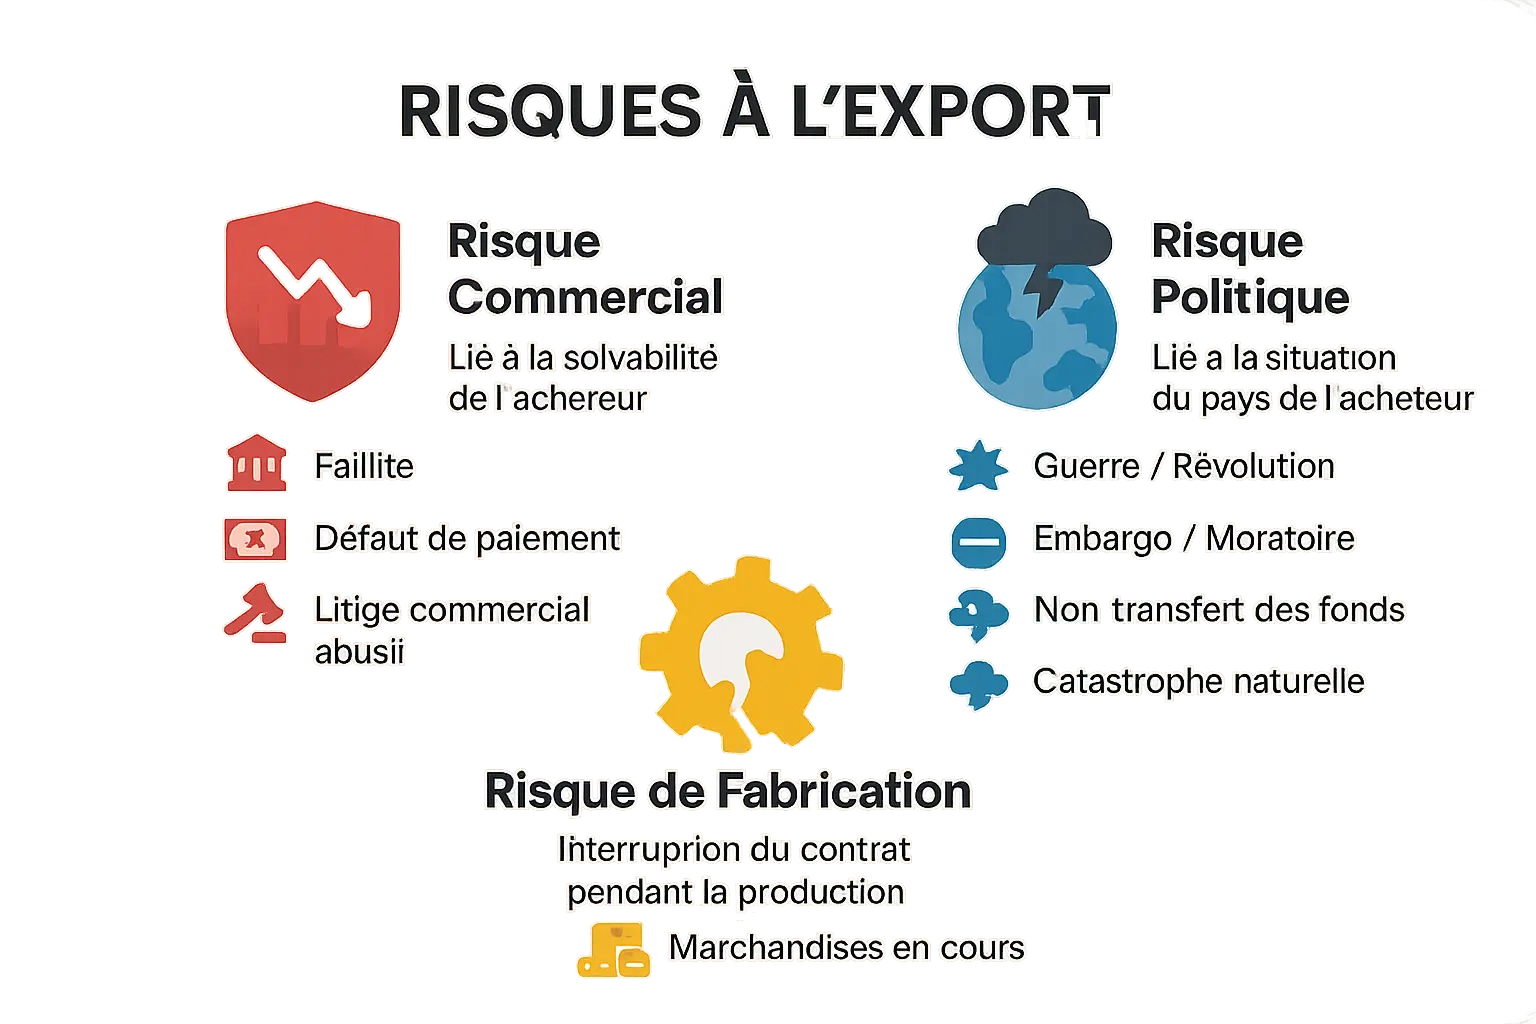
- Risques commerciaux : liés à la solvabilité de votre acheteur (faillite, défaut de paiement, litige abusif)
- Risques politiques : liés à la situation du pays de l’acheteur (guerre, embargo, non-transfert des fonds)
- Risques de fabrication : l’interruption du contrat par l’acheteur pendant la production
Ces menaces prennent des formes inattendues : embargo soudain comme celui imposé au Qatar en 2017, ou restrictions de change en Égypte. Bpifrance classe 15 pays comme « très risqués ». Établir des principes financiers solides devient alors crucial. Pour en savoir plus, consultez l’analyse du ministère de l’Économie.
L’assurance crédit-export : votre bouclier stratégique à 360°
La prévention : l’art de choisir les bons partenaires
Tout d’abord, la prévention repose sur l’art de choisir les bons partenaires. En outre, les assureurs-crédit disposent de bases mondiales **permettant d’**analyser la solvabilité de millions d’entreprises. Ainsi, en souscrivant, vous héritez de cette veille stratégique, un peu comme si vous disposiez d’un service juridique mondial à moindre coût. Par exemple, j’ai vu des PME perdre 30 % de leur chiffre d’affaires simplement par méfiance mal placée. Grâce à l’analyse préventive, vous validez vos prospects et surveillez vos clients comme un radar opérationnel
Dès mes 25 ans, j’ai lancé ma première entreprise en Tunisie. À cette époque, j’ai compris une règle d’or : choisir ses partenaires avec la rigueur d’un banquier central. En effet, l’assurance crédit-export repose sur ce filtre essentiel. De plus, l’analyse de la solvabilité de vos clients représente une étape absolument non négociable.
Le recouvrement : des experts à votre service dans le monde entier
À la tête de l’export d’une entreprise tunisienne, je savais qu’une PME peinait à récupérer ses créances à l’international. Sans ce réseau, des mois seraient perdus contre des systèmes juridiques étrangers.
Dès qu’un impayé survient, l’assureur-crédit prend immédiatement le relais. En particulier, ses équipes locales maîtrisent les subtilités légales et culturelles de chaque pays. Personnellement, j’ai pu utiliser cet avantage pour des clients en Allemagne et en Italie, où les procédures peuvent s’avérer complexes. Grâce à leur expertise, ces professionnels parviennent à transformer des dettes potentiellement perdues en liquidités récupérées.
Ces experts transforment des dettes potentiellement perdues en liquidités récupérées. En 2024, j’ai investi dans une tech qui sait : dans le commerce international, récupérer ses créances distingue les vrais pro des autres.
L’indemnisation : la garantie ultime pour votre trésorerie
J’ai vu des entreprises prospérer grâce à ce filet de sécurité. En cas d’échec du recouvrement, l’indemnisation intervient pour protéger votre trésorerie. Concrètement, elle couvre généralement jusqu’à 90% de la créance, ce qui en fait la dernière ligne de défense contre les faillites imprévisibles. Pour mieux visualiser, imaginez cette garantie comme un pare-brise renforcé : bien que vous ne prévoyiez pas d’accident, elle vous permet de rouler sereinement.
Imaginez cette garantie comme un pare-brise renforcé : vous ne prévoyez pas d’accident, mais elle vous permet de rouler sereinement. Cette logique a sauvé mon entreprise familiale en 2008, transformant une dette défaillante en simple formalité.
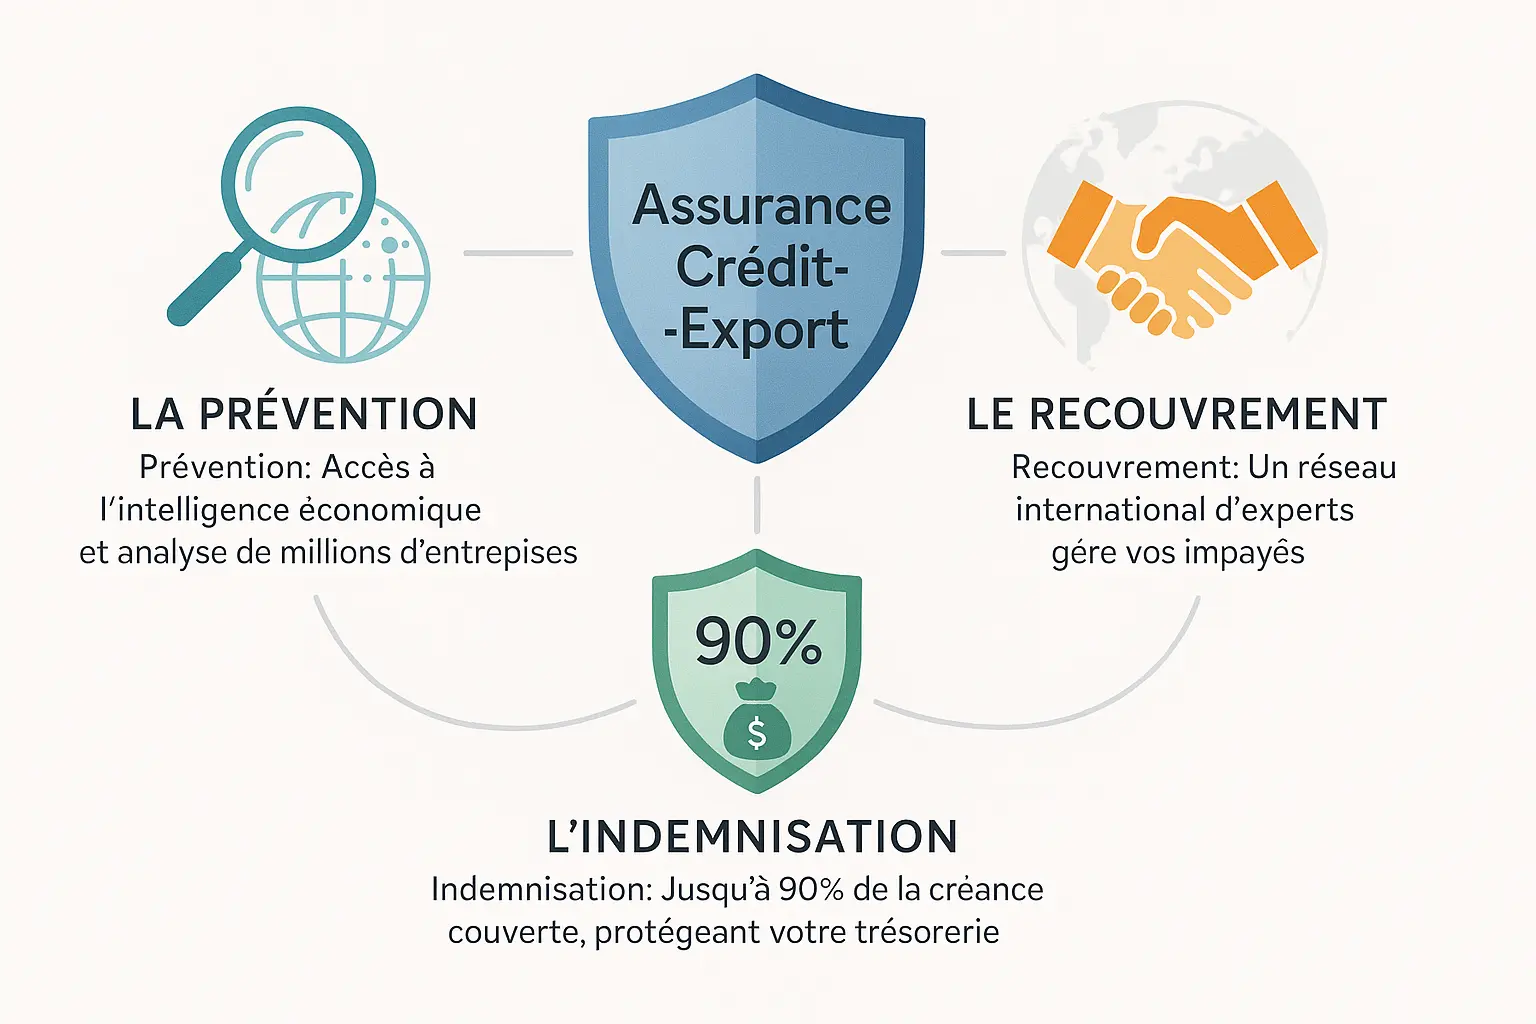
- Prévention : Bénéficiez d’analyses approfondies sur vos prospects et clients.
- Recouvrement : Votre assureur active son réseau mondial pour récupérer les montants dus.
- Indemnisation : En cas d’échec, recevez jusqu’à 90% de la perte.l
Une alternative pour les relations de confantes : le paiement contre remise de documents
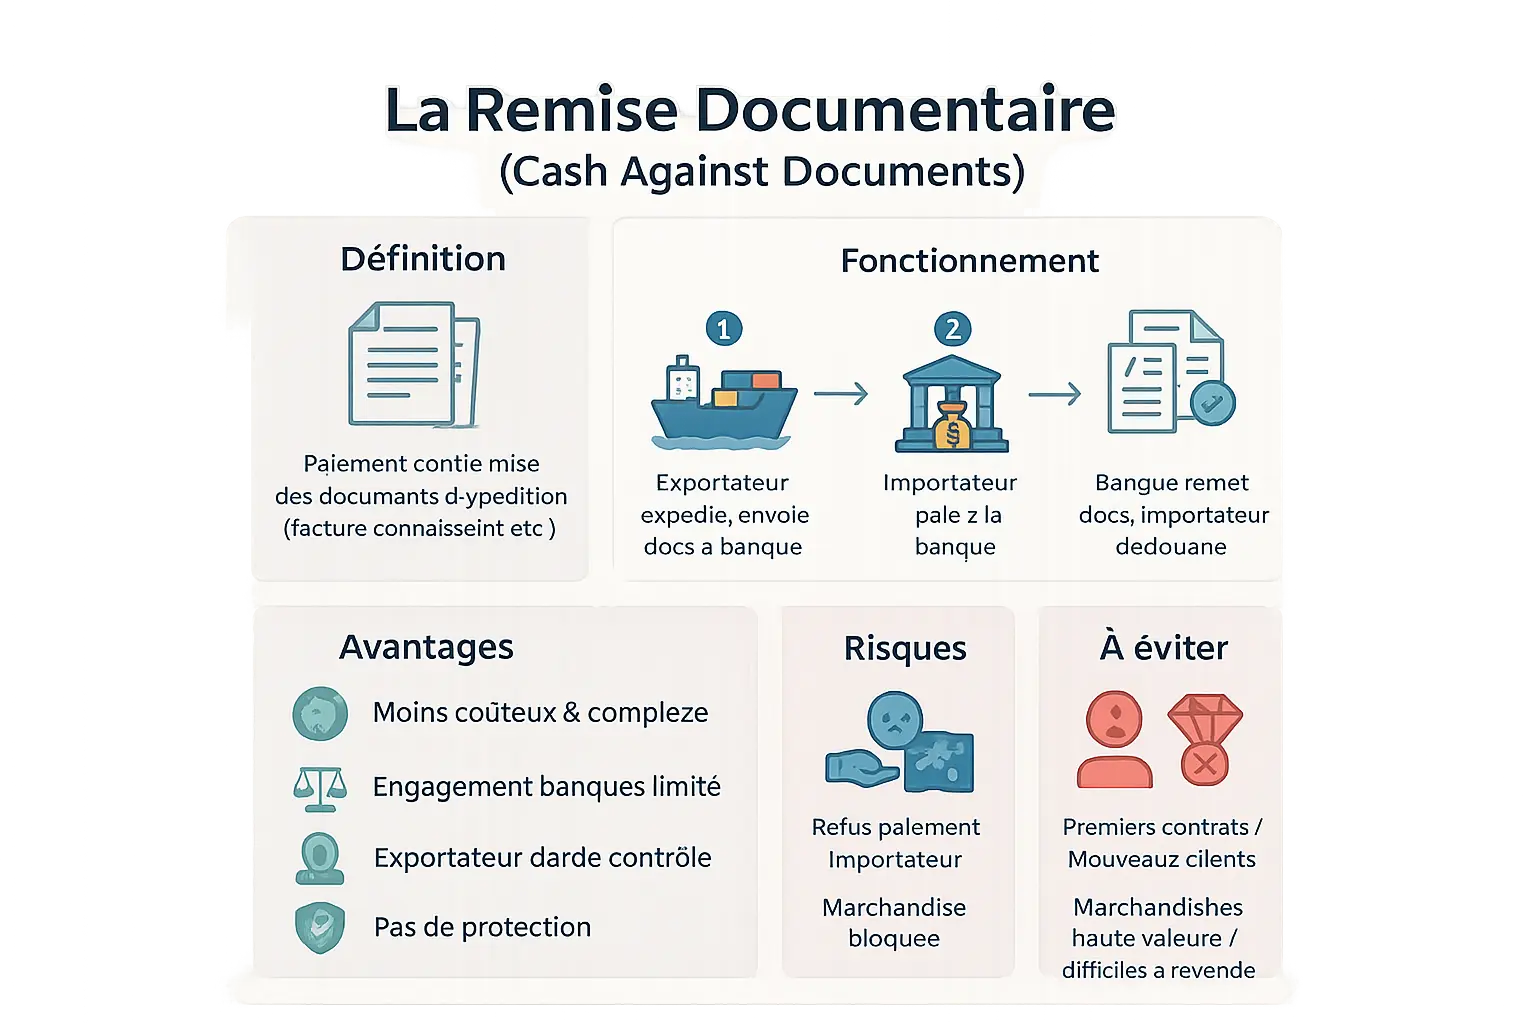
Comment fonctionne la remise documentaire ?
Le paiement contre remise de documents, ou Cash Against Documents (CAD), repose sur un principe simple : l’exportateur expédie les marchandises, puis transmet les documents à sa banque.
La banque remettante envoie ces documents à la banque de l’importateur. Ce dernier paie le montant dû, et seulement alors, il récupère les documents pour dédouaner la marchandise.
Ce processus évite les coûts d’un crédit documentaire tout en sécurisant partiellement la transaction. Pas de garantie bancaire, mais un contrôle sur la marchandise jusqu’au paiement.
Avantages et risques : un équilibre à trouver
- Avantages : Coûts réduits, simplicité administrative. L’exportateur conserve le contrôle des marchandises jusqu’au paiement. Idéal pour des partenaires de confiance.
- Risques : Si l’importateur refuse de payer, l’exportateur doit rapatrier les biens à ses frais. Aucune protection contre les risques politiques ou commerciaux.
Comparez avec le crédit documentaire : c’est moins coûteux, mais moins sécurisé. À utiliser avec prudence.
Quand l’utiliser (et quand l’éviter) ?
D’une part, privilégiez ce mécanisme dans le cadre de relations commerciales établies, notamment pour des transactions récurrentes avec des clients fiables. En revanche, il est préférable d’éviter son utilisation avec des nouveaux clients ou pour des produits à haut risque ou de grande valeur.
J’ai appris cela à mes dépens dans l’export d’articles de bureau. Une commande bloquée à Marseille faute de paiement. Depuis, je vérifie systématiquement la solvabilité avant d’utiliser ce mécanisme.
Assureurs publics ou privés : qui choisir pour sécuriser vos exportations ?
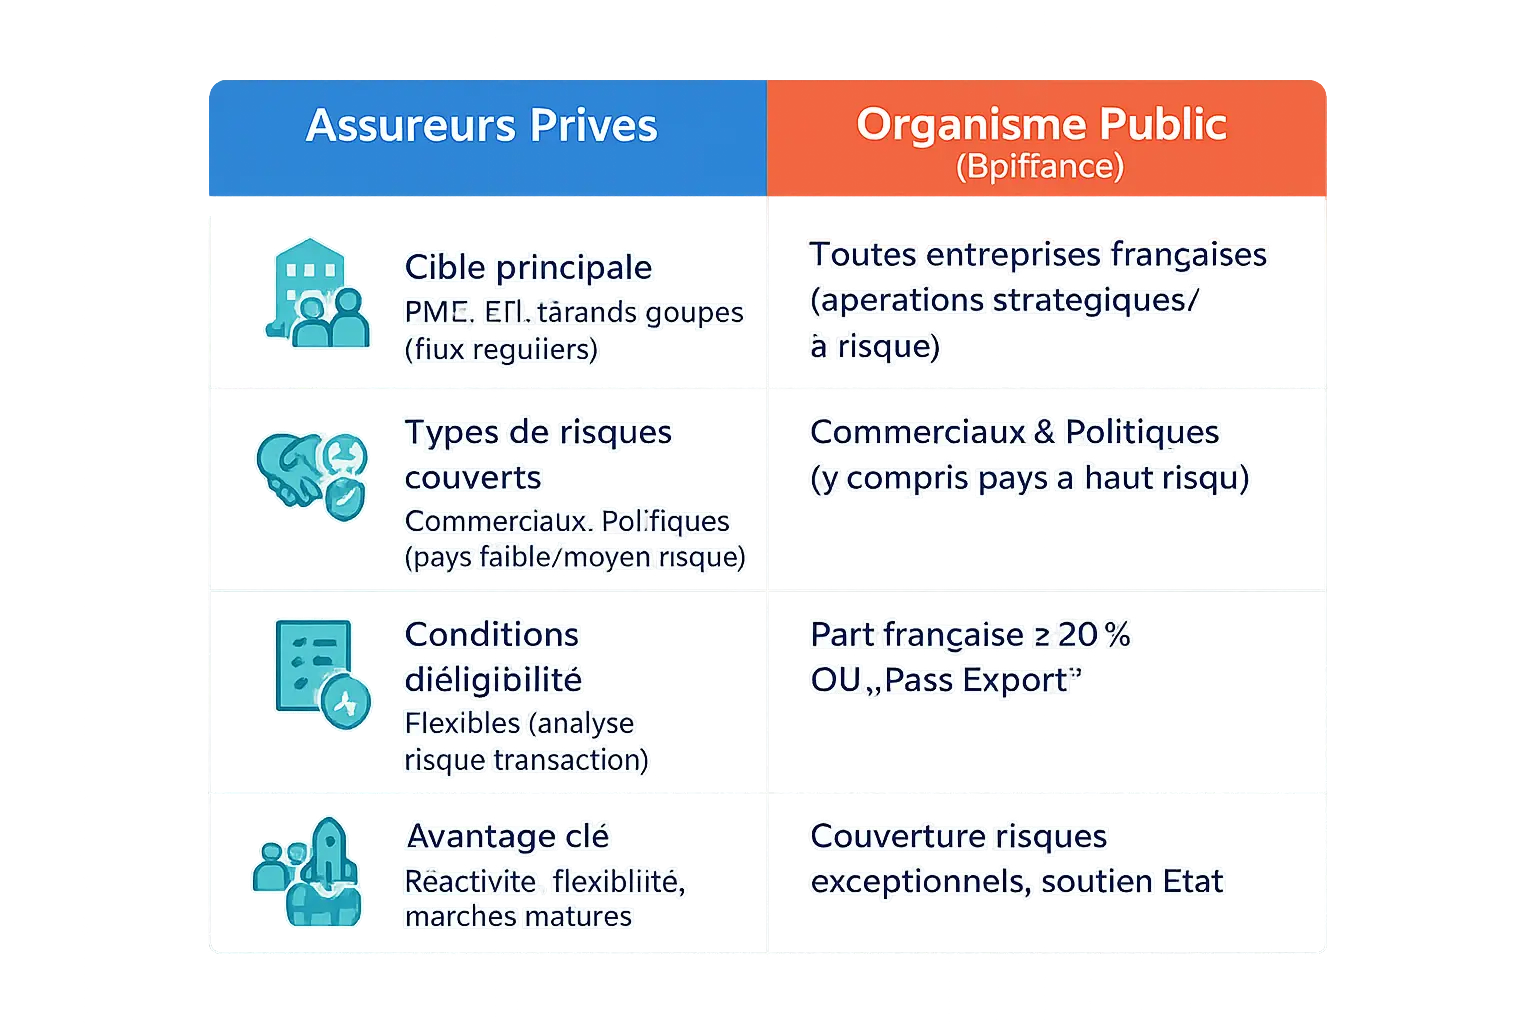
Les assureurs privés : agilité et couverture des marchés standards
Les assureurs privés comme Coface, Allianz Trade ou Atradius sont des acteurs incontournables pour les entreprises exportatrices. Leur force réside dans leur réactivité et leur capacité à s’adapter aux besoins spécifiques des entreprises.
Leur réseau d’information mondial, couplé à des équipes locales, permet une évaluation fine des risques clients et un recouvrement efficace. Leur offre s’adapte facilement aux marchés « classiques » et aux contrats récurrents.
Ces acteurs restent cependant frileux face aux opérations dans certains pays à haut risque. Leur approche commerciale les conduit parfois à proposer des tarifs moins compétitifs pour ces marchés complexes.
Lire aussi : l’article de Allianz : l’assurance qui vous protège des impayés à l’international
Les organismes publics (Bpifrance) : le soutien de l’état pour les opérations stratégiques
Bpifrance Assurance Export agit sous l’égide de l’État pour accompagner les entreprises dans leurs développements internationaux. Contrairement aux assureurs privés, elle intervient là où le risque est trop élevé.
Elle est particulièrement précieuse pour couvrir les risques politiques dans des pays instables. Cette garantie représente un levier stratégique pour les contrats d’envergure ou les marchés stratégiques pour la France.
Les conditions d’accès sont spécifiques: une part française minimale de 20% dans le contrat ou la détention d’un Pass Export, dispositif simplifiant les démarches pour les PME sur 3 ans.
Le privé vous offre l’agilité pour le quotidien de votre export, le public vous donne l’audace de conquérir des marchés complexes. Votre choix dépendra de votre stratégie de croissance.
| Critère | Assureurs Privés (ex: Coface, Allianz Trade) | Organisme Public (Bpifrance Assurance Export) |
|---|---|---|
| Cible principale | PME, ETI et grands groupes pour leurs flux commerciaux réguliers. | Toutes entreprises françaises, avec un focus sur les opérations stratégiques ou à risque. |
| Types de risques couverts | Principalement risques commerciaux. Risques politiques sur les pays à faible et moyen risque. | Risques commerciaux et politiques, y compris sur les pays à haut risque où les privés ne vont pas. |
| Conditions d’éligibilité | Flexibles, basées sur l’analyse du risque de la transaction. | Exigence d’une ‘part française’ d’au moins 20% ou détention d’un ‘Pass Export’. |
| Avantage clé | Rapidité, flexibilité des contrats (couverture d’un client unique possible), réseau mondial d’information. | Capacité à couvrir des risques exceptionnels, soutien de l’État, conditions parfois plus favorables pour les PME. |
| Idéal pour… | Sécuriser un portefeuille clients diversifié sur des marchés matures. | Exporter vers un pays politiquement instable, ou pour un contrat d’envergure avec un acheteur public. |
Le guide pratique : souscrire et comprendre le coût de votre assurance
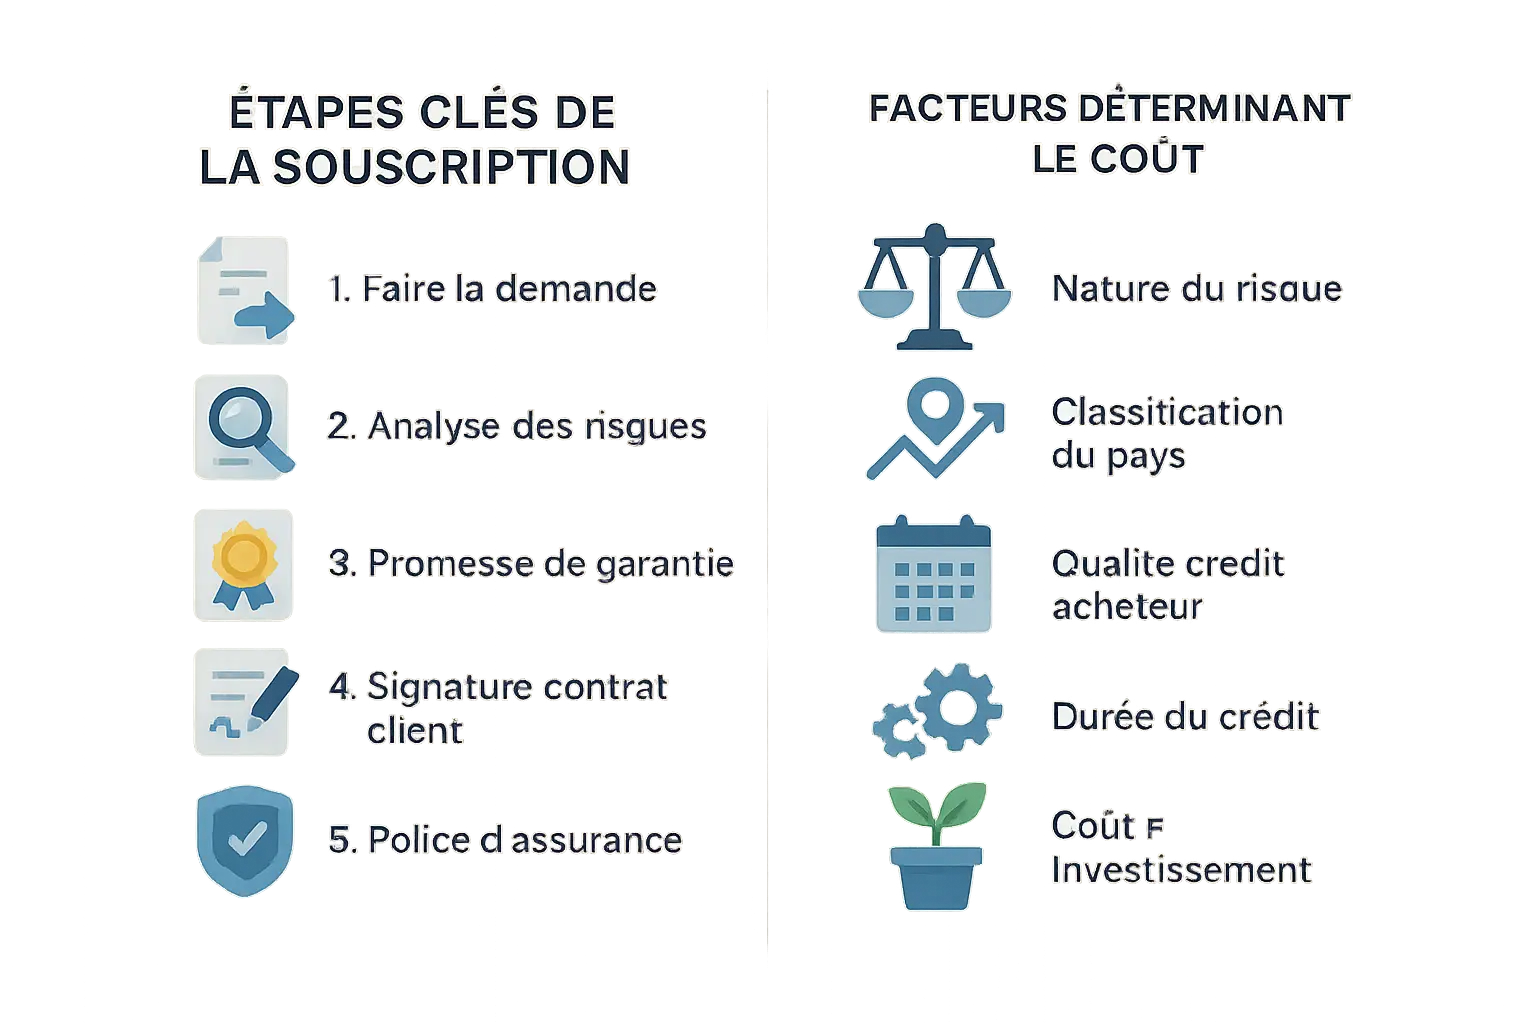
Les étapes de la souscription, de la demande à la police
Grâce à mes 40 ans d’expérience, j’ai compris que la souscription à une assurance crédit-export suit un processus clair et structuré. Pour commencer, il est essentiel de faire une demande, soit en ligne, soit via un chargé d’affaires. D’ailleurs, j’ai souvent constaté que des entrepreneurs se retrouvent bloqués par des formalités mal comprises, notamment lors de mes débuts en Tunisie.
Ensuite, l’étape cruciale consiste à attendre l’analyse de l’assureur, qui évalue alors les risques liés à votre client ainsi qu’à son pays. C’est à ce moment-là que j’ai appris l’importance de vérifier la solvabilité des partenaires. Une fois cette analyse terminée, une promesse de garantie, valable 6 mois, vous est délivrée. Cette étape a été déterminante lors d’une de mes exportations vers le Maghreb, où elle a permis de finaliser un contrat commercial crucial.
Enfin, la signature du contrat avec votre client international vous donne accès à la police d’assurance. Cette procédure, que j’ai testée à plusieurs reprises dans le cadre de mes exportations d’articles de bureau, a sauvé plusieurs de mes transactions. J’en ai tiré une leçon importante : la clarté des termes dans les contrats permet d’éviter bien des litiges.
Voici les étapes détaillées :
- Faire la demande : Soumettez votre dossier à l’assureur que vous avez choisi.
- Attendre l’analyse : L’assureur évalue les risques associés à votre client et à son pays.
- Recevoir la promesse de garantie : Il s’agit d’un accord de principe vous permettant de finaliser votre contrat commercial.
- Signer votre contrat : Cette étape active la garantie une fois que le contrat client est signé.
Obtenir la police : Ce document finalise et formalise votre protection.
Qu’est-ce qui détermine le coût de votre assurance ?
Le coût de votre assurance crédit-export dépend de plusieurs critères objectifs. Parmi ceux-ci, la nature du risque – qu’il soit commercial ou politique – influence directement le montant de la prime. Prenons un exemple concret : lors de mes exportations en Afrique du Nord, le risque politique a significativement augmenté le coût de la couverture. À l’inverse, certains projets liés à la transition climatique peuvent aujourd’hui bénéficier d’avantageux bonus tarifaires.
Un autre facteur déterminant est la classification du pays de votre client. Concrètement, un acheteur basé en Allemagne vous coûtera généralement moins cher qu’un partenaire situé en Asie. Pourtant, j’ai souvent constaté que des exportateurs débutants minimisent l’importance de ce critère. Résultat : les marchés émergents exigent une analyse bien plus approfondie pour éviter les mauvaises surprises.
Deux autres éléments entrent en jeu dans le calcul du coût :
- La notation de crédit de votre acheteur (sa solvabilité)
- La durée du crédit accordé
Bien que ce coût puisse sembler une charge supplémentaire, il représente en réalité un investissement stratégique. Mon expérience en est la preuve : lorsque j’ai perdu 15% d’un contrat au Moyen-Orient, c’est précisément cette assurance qui a sauvé mon entreprise. Cette situation m’a définitivement convaincu que ces frais ne sont pas une dépense, mais bien une protection indispensable.
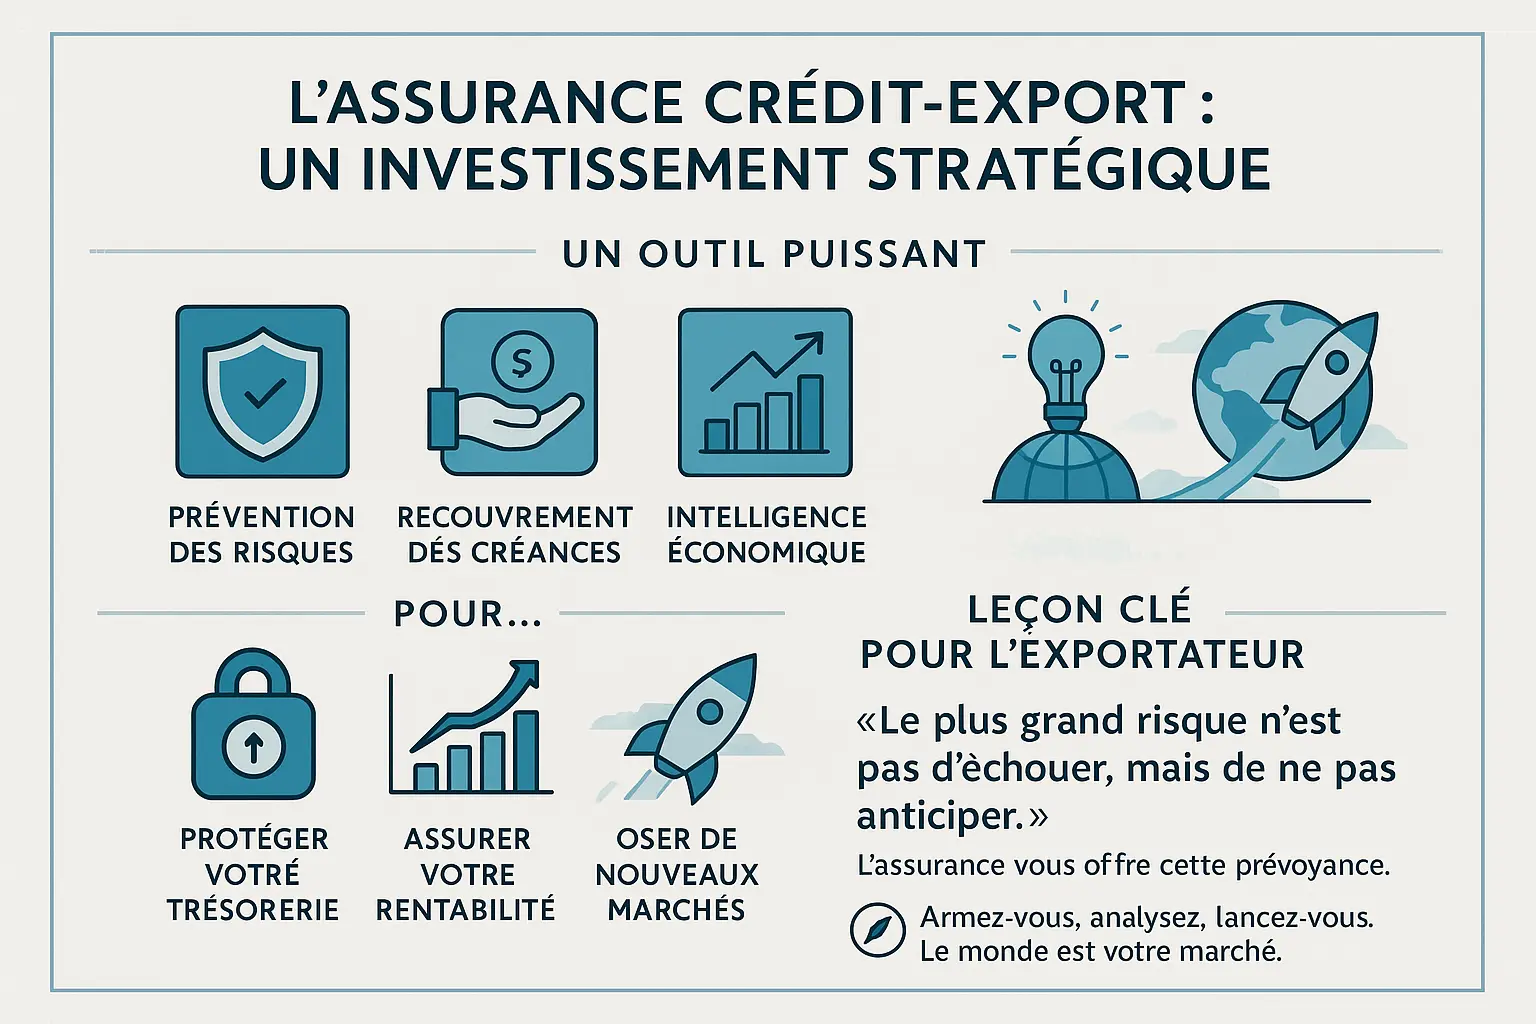
Exporter en toute sérénité : un investissement, pas une charge
À 67 ans et avec plus de 40 ans d’expérience en industrie et export, je peux vous dire que l’assurance crédit-export ne se résume pas à un simple amortissement. C’est un levier pour prévenir les impayés et capter des opportunités. Les marchés internationaux, c’est comme la mer : calme en apparence, mais truffés de récifs cachés.
Quand j’ai lancé ma première entreprise en Tunisie, j’ai perdu 15 % de mon CA à cause d’un client en Côte d’ivoire. Aujourd’hui, je sais que ce coût aurait été évité avec une assurance. Le prix de la prime ? Une goutte d’eau comparée aux pertes potentielles. Selon Bpifrance, cette protection couvre jusqu’à 90 % des créances en cas de défaillance client.
N’oubliez jamais : dans le commerce international, le plus grand risque n’est pas d’échouer, mais de ne pas avoir anticipé les obstacles. L’assurance vous offre cette prévoyance.
Quand j’ai aidé une PME à pénétrer le marché argentin, cette assurance a convaincu le partenaire local de signer. Le risque politique était élevé, mais la garantie nous a donné l’audace de franchir le pas. Cela fait partie des questions financières fondamentales que tout entrepreneur doit se poser.
Alors, préférez-vous subir les aléas du commerce international… ou les transformer en leviers ? La réponse réside dans l’assurance crédit-export. Parce que l’audace sans préparation, c’est l’aveuglement.
N’oubliez jamais : dans le commerce international, le plus grand risque n’est pas d’échouer, mais de ne pas anticiper les obstacles. L’assurance offre cette prévoyance.
L’assurance crédit-export n’est pas une dépense, mais un levier pour grandir en sécurité. Protégez votre trésorerie, transformez les risques en opportunités. Posez-vous les bonnes questions financières et sécurisez votre expansion.
FAQ
Quelle est la portée réelle de l’assurance crédit à l’exportation ?
L’assurance-crédit-export protège contre deux familles de risques. D’abord les risques commerciaux liés à la santé financière de votre client étranger : faillite, non-paiement prolongé, litige abusif. Ensuite les risques politiques : guerre, embargo, blocage des transferts de devises. Je me souviens avoir perdu 20 000€ avec un client brésilien qui a disparu du jour au lendemain. Depuis, j’assure systématique mes transactions, quitte à négocier des taux préférentiels via le Pass Export pour mes PME partenaires.
Pourquoi une PME devrait-elle absolument s’assurer avant d’exporter ?
Parce qu’un impayé à l’export peut ruiner une entreprise. Permettez-moi un exemple concret : pour compenser une perte de 5 000€ avec une marge de 5%, il faut générer 100 000€ de CA supplémentaire ! J’ai vécu cette situation avec mon entreprise d’articles de bureaux dans les années 90. L’assurance-crédit-export ne protège pas seulement vos arriérés, elle sécurise vos contrats internationaux et vous permet d’exporter vers des pays à risque avec l’appui de Bpifrance Assurance Export.
Quelles garanties concrètes obtenez-vous en souscrivant à ces polices ?
Trois piliers structurent cette protection. La prévention d’abord, avec l’accès aux bases de données mondiales d’analyse de solvabilité des clients. Le recouvrement ensuite, grâce à des équipes spécialisées dans les procédures locales – imaginez un recouvrement en Chine sans parler mandarin ! Enfin l’indemnisation, à hauteur de 90% en moyenne, pour protéger votre trésorerie. Lors de mon investissement dans cette startup technologique en 2024, j’ai exigé cette triple garantie avant d’exporter nos premiers logiciels vers l’Afrique du Sud.
Qu’est-ce que Bpifrance Assurance Export concrètement ?
C’est l’assureur public français qui prend le relais quand les compagnies privées reculent. Créé en 2015, il couvre les risques politiques dans des pays classifiés « rouges » comme la Libye ou la Corée du Nord. J’ai personnellement utilisé ses services pour un contrat en Arabie Saoudite où aucun assureur privé ne voulait s’engager. Ce qui change tout ? Le Pass Export qui permet une couverture maximale de 3 ans avec un seuil minimum de 20% de valeur française dans le contrat.
Pourquoi souscrire à une assurance pour des marchandises en transit international ?
Parce qu’un conteneur peut disparaître en mer, un avion être saisi à l’atterrissage, ou un stock détruit par un incendie dans un entrepôt étranger. À l’export, la responsabilité juridique est complexe – un client nigérian m’a un jour refusé un conteneur parce que les boîtes étaient éclatées. Heureusement, mon assurance marchandises internationales a couvert 90% du préjudice, me permettant de relancer la production sans toucher à mes réserves.
Quels impayés spécifiques peut-on couvrir via l’assurance emprunteur ?
Cette couverture protège contre deux types d’impayés : les impayés caractérisés (non-paiement après 90 jours) et les défauts de paiement liés à la liquidation judiciaire du client. J’ai vu un confrère perdre 80 000€ sur un contrat au Venezuela – pays désormais classé « fermé » par Bpifrance. L’assurance emprunteur couvre aussi les cas de refus abusif de paiement par l’acheteur, comme ces litiges commerciaux où le client invoque un « produit défectueux » pour éviter de régler.
Quels sont les pires scénarios d’exportation à redouter ?
Trois grandes catégories de risques pèsent sur vos exportations. Les risques commerciaux évidents comme la faillite d’un client. Les risques politiques imprévisibles : je me souviens avoir dû suspendre un contrat en Lybie à cause d’une révolution. Et enfin les risques de fabrication, quand un client annule un contrat en cours de production. Voilà pourquoi j’utilise systématiquement les classifications de risque-pays de Bpifrance – savez-vous que le Brésil est classé « ouvert » mais avec une catégorie OCDE 4, alors que l’Allemagne est « ouverte sans conditions » ?
Quelle est la durée d’efficacité d’une assurance temporaire d’exportation ?
La promesse de garantie initiale dure 6 mois, renouvelable une fois. C’est crucial lors de la phase de négociation : en 2023, j’ai bloqué un contrat en Inde grâce à cette promesse temporaire, le temps de finaliser les termes commerciaux. En pratique, comptez 4 à 6 semaines pour obtenir cette couverture préliminaire, un délai à intégrer dans votre calendrier commercial.
À quoi sert l’assurance provisoire des plaques d’exportation ?
Il s’agit d’une police spécifique pour les véhicules en attente d’immatriculation à l’étranger. Elle couvre les risques entre la sortie d’usine et l’obtention des plaques définitives. J’ai dû l’utiliser pour une expédition de camions en Algérie où les procédures douanières ont pris trois mois de retard. Cette assurance protège contre le vol, l’incendie ou les accidents pendant cette période critique où le véhicule est « ni en France, ni chez le client« .